続・「円キャリートレード」の終焉は近い? - ウォッチするのは2年以内の「短期金利」>「長期金利」

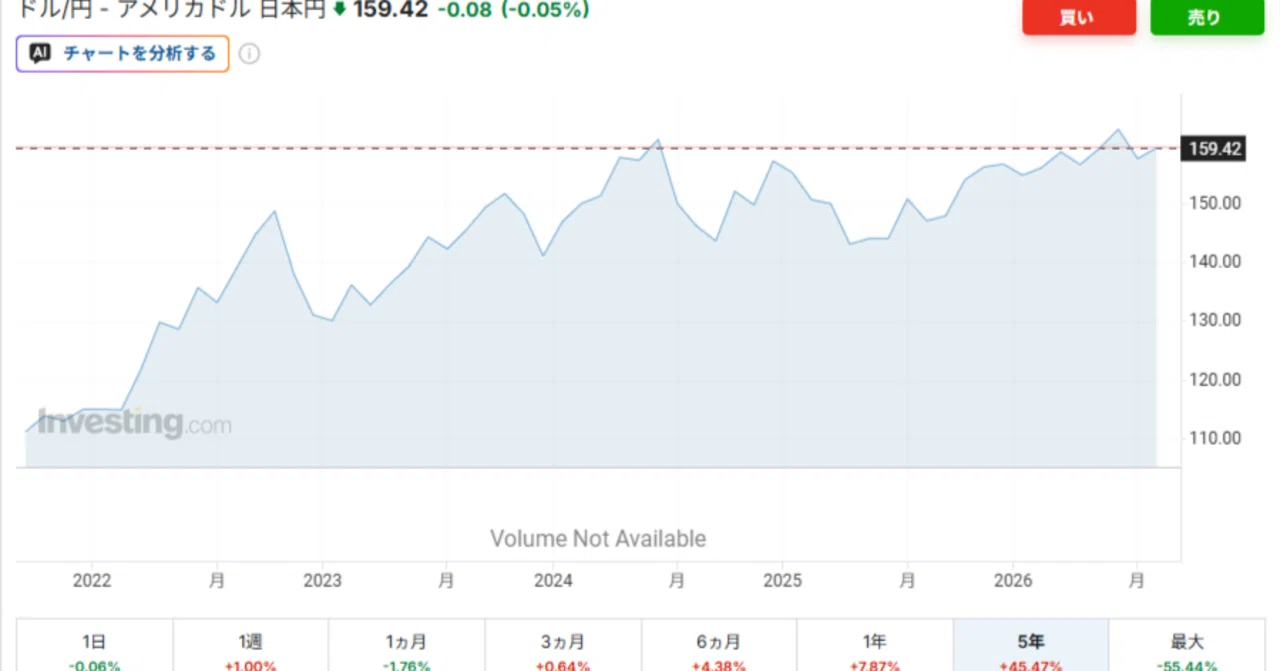
④~9:1 何だか頭が重いがまあ大丈夫だろうに突入したように映る
前稿.「バブル」のパターンと「時間軸」|損切丸 で今のドル円をこう評したが、さて... ↓
買い:売り
①~3:7 何となく売りが止まって底を打った感じ。試しに買ってみよう
②~5:5 これは「買い」トレンドかもしれない
③~7:3 "買わない奴はバカ"
④~9:1 何だか頭が重いがまあ大丈夫だろう
⑤~10:0 …(沈黙)
"ドル円の「金利差」は大して変わってないじゃないか!!"
こういう主張も見るが、ドル円の「金利差」を代表的な10年国債金利で見ているのではないか。FX(外国為替為替証拠金取引)を手掛けている人ならご存じだろうが「円キャリートレード」で受け取れる「金利差」は10年米国債@4.67%-10年JGB@2.91%=+1.76%ではない。実際はFRBと日銀の政策金利目標である:
FFレート@3.62%-TONAR(無担保コールO/N金利)@0.98%=+2.64%
だからヘッジファンド(HF)も "Ms. Watanabe" もFXを手掛けるトレーダーにとって長期金利ははっきり言ってそれ程関心は無い。大事なのは「利上げ」「利下げ」の有無、更にはそのスピードであり、だからその影響をより直接的に受ける2年以内の短期国債金利の方が遙かに重要
ただ現状「円キャリートレード」が1,000兆円単位で積み上がっているという推計が正しければ「ドル運用」<「円借入」の「需給」は極端に偏っていると推定され、実際には+2%の「金利差」は確保できまい。従ってここからの日米政策金利の縮小は真綿で首を絞めるように効いてくるはず
まずはドル金利の最近の変化 ↓
7月ISM非製造業PMI 54.1 予想 54.3 前月 54.0
*雇用 47.4 予想 51.9 前月 51.2
7月ADP非農業部門雇用者数(NFP、Non-Farm Payrolls)
+4.4万人 予想 +6.5万人 前月 +9.8万人
7月米雇用統計 4.1% 予想 4.2% 前月 4.2%
NFP ▼2.3万人 予想 +4.1万人 前月 +2万人 ← +5.7万人
時間当たり賃金(前年比) +3.2% 予想 +3.5% 前月 +3.5%
7月米CPI(年率) +3.4% 予想 +3.5% 前月 +3.5%
7月米PPI(年率) +4.7% 予想 +6.1% 前月 +5.5%
弱い米雇用統計に続いて落ち着いた物価指標が出てFRBによる「利上げ」期待は急速に後退。9月はおろか年内見送りの公算も出てきた。当然2年以内のドル短期金利は大きく低下(長期金利が下がらないためイールドカーブはステイープ化=長期>短期金利の傾斜化)
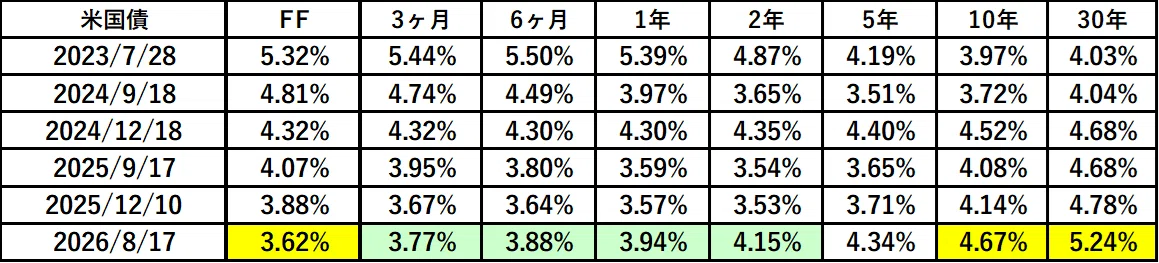
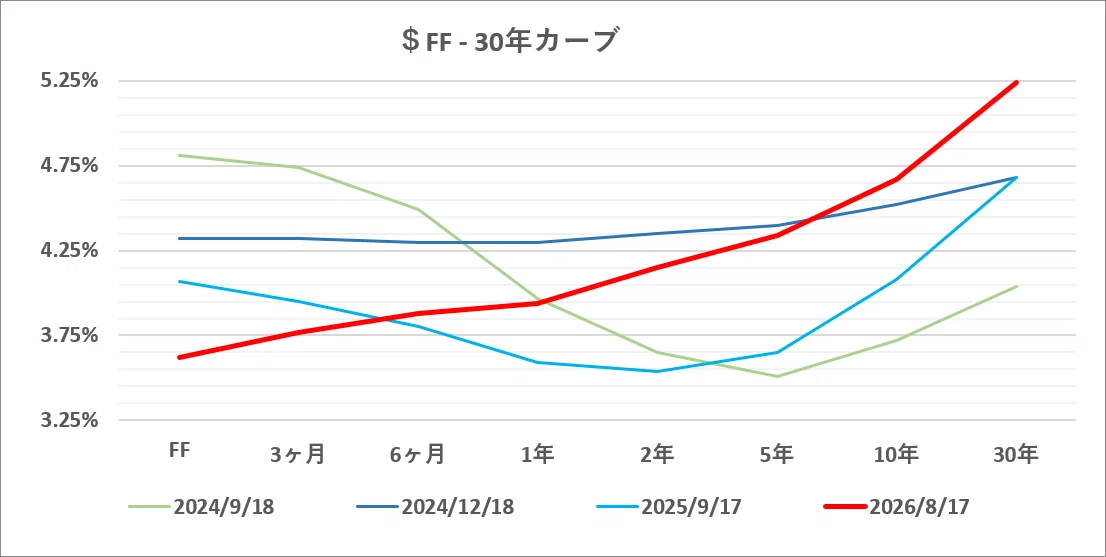
日米による「ドル売円買協調介入」の流れから察するに、現政権下での「利上げ」はないのではないか
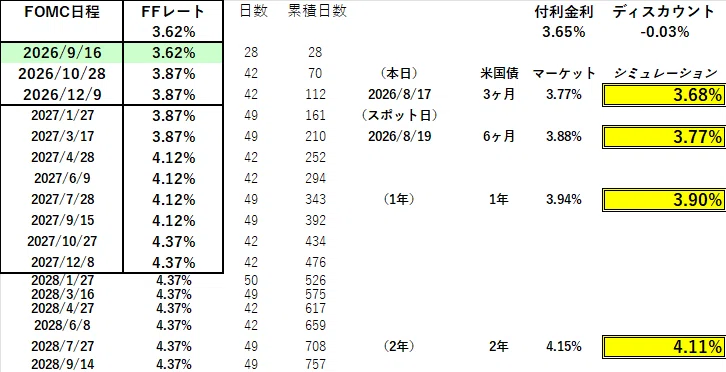
一方日銀は9/18の「利上げ」は半ば約束させられており、その後のペースも上げる方向にシフトしている
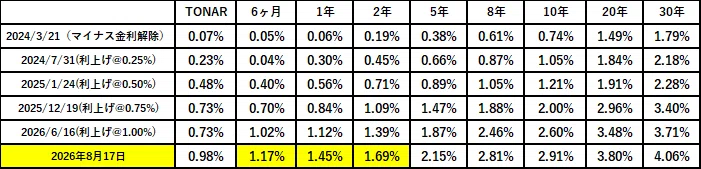
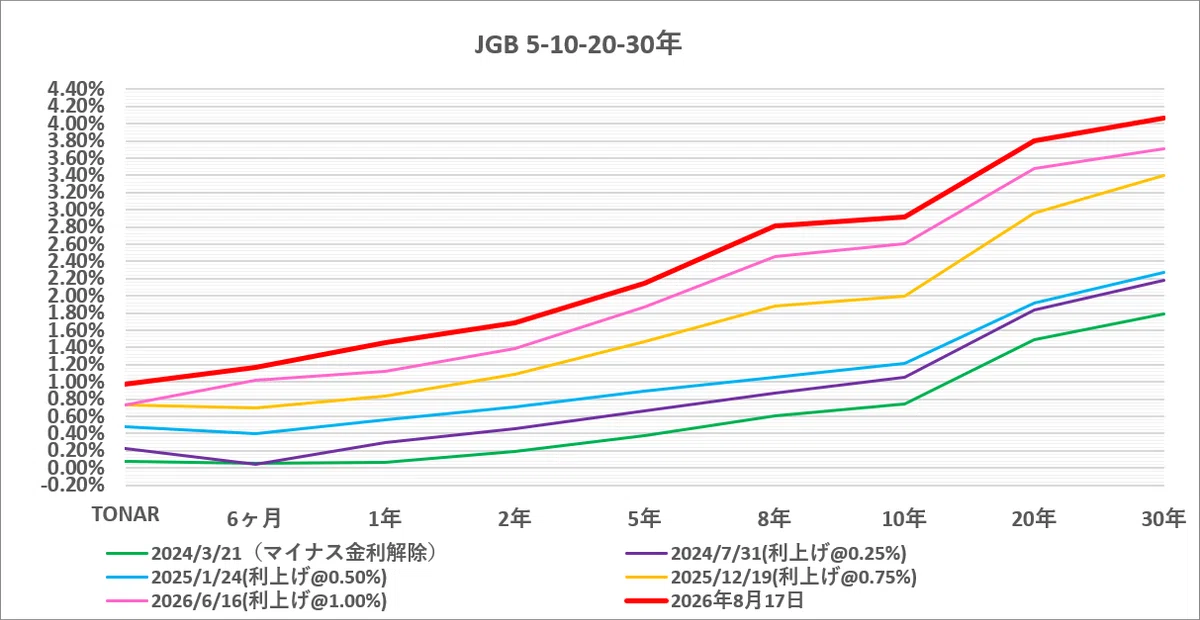
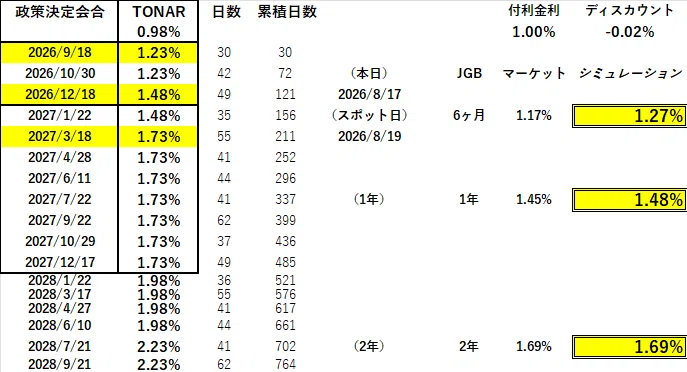
市場の織込みが正しければ2027年初に日米「金利差」は▼0.75%も縮小する。積み上げた「円キャリートレード」でやっと+2%確保している状況で▼0.75%は痛過ぎる
因みにJGBのイールドカーブは短期>長期金利の平坦化=フラットニングが進み「インフレ」対応への不安は後退。「借金」の負担を減らすために「利上げ」を遅らせ「ドル安」を志向するアメリカとは対照的
「ドル安・円安」相場から「ドル安」相場への移行?
約40兆ドル≓6,000兆円もの「借金」の実質価値を減らす「インフレ税」の観点からも現在の米政権の「ドル安」戦略は明らかになりつつある。つまり世界中のドル投資家にコストを負ってもらおうという算段。発想としては「相互関税」と同じで「主要通貨ドル」を持つから出来る芸当 "日米協調介入" (!?)の思惑 - アメリカはずっと "そういう国" |損切丸
そしてより大事なのはこの「ドル安」戦略の後方支援として投資銀行業界≓ ウォール街+HFが存在している点。どの国もそうだが銀行の許認可権等々握っている政権に楯突く金融機関などない( 「”怖い” 金融庁検査」ー 「半沢直樹」の現場・時代から。|損切丸 の日本も一緒)。政権の意向に背いてまで「ドル買円売」を進めようとはしなくなる。残るは "自家中毒" を起こしている日本人Ⅲ - 弱い米雇用統計が仇に?|損切丸 のみ
通貨発行権を保有する「国」の意向は馬鹿にしてはならない
続・「円安」を止められない日本も大概だが「ドル」の方はどうなのか?|損切丸 でそう書いたのはそういう裏事情による "苦い経験" を何度もしてきたから。繰り返しになるが通貨発行権を握る「国家」はその気になれば何でも出来る。あまり安易に舐めない方が無難(経験談。苦笑)
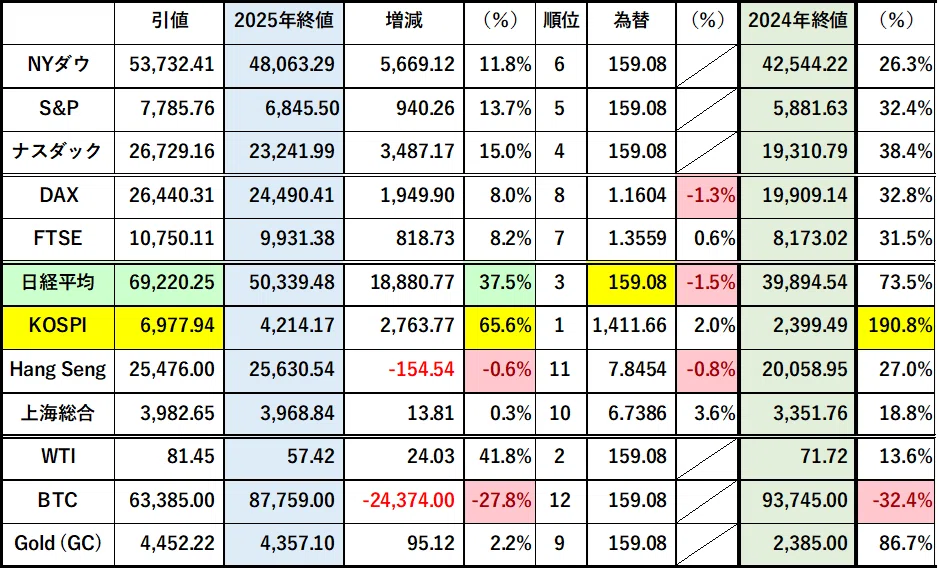
そういう観点からいつもの10年国債金利では無く6ヶ月TBとか2年国債の金利動向をウォッチすると別の「金利」のヒントが見えてくるはず。金融政策対象はO/N(今日~翌営業日の1日の金利)であり本当に大事なのは「短期金利」。株価も大事だが「借金」の嵩んだ日米の金融当局にとって今一番の関心事は巨額の「利払い」。そういう視点から「金利」を通してマーケットを俯瞰してみるのも面白いかもしれない
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

