セブン&アイに3000億円、狙いはIDだ

マーケ日報 2026.08.04(火)第44号 編集:律
昨日の紙面には、業種の違う三つの発表が並んでいた。読み比べて気づいたのは、どれも商品の話ではなく「買い物の入口をどこに置くか」の話だったことだ。片方では事業者が入口を一つに寄せ、もう片方では生活者が入口を絞り込んでいる。今日はその三本を追う。
🛒 セブン&アイ、3社から3000億円の出資を受ける
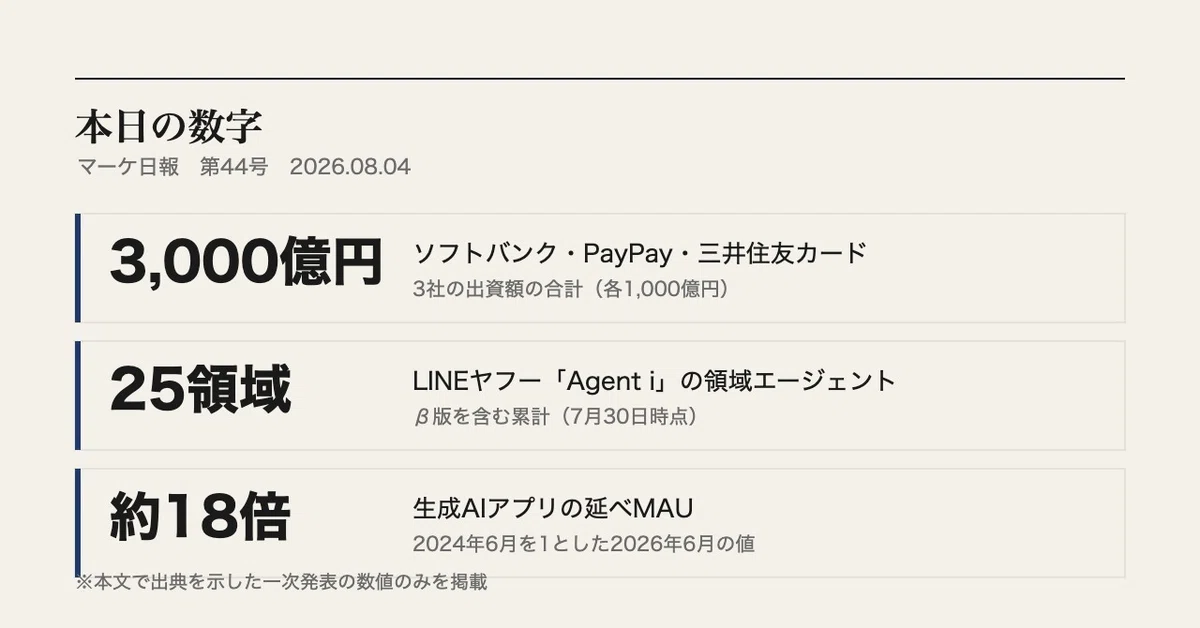
セブン&アイ・ホールディングスは7月31日、ソフトバンク、PayPay、LINEヤフー、三井住友カードとの戦略的パートナーシップに合意したと発表した。出資はソフトバンク、PayPay、三井住友カードの3社から各1,000億円で、合計3,000億円にのぼる。LINEヤフーは出資には加わらない。目を引くのは資本の額よりも会員基盤の扱いだ。検討する施策の一例として、共通会員基盤である7iDのPayPay IDへの統合による共通の顧客基盤の構築と、セブン-イレブンでの買い物に対するPayPayポイントおよびVポイントのストアポイント導入が挙げられている。ただしリリースは、各施策の提供時期や提供条件、内容の詳細は現時点では未定だと注記している。国内2万店超の店舗網が前提に置かれている。
まだ検討段階の一例として並んでいるだけだが、3,000億円という数字より、私が気になったのはむしろ7iDの行き先のほうだった。コンビニの会員基盤って、レジの前で完結する小さなIDだと思われてきたところがある。それが決済側のIDに寄っていくと、誰がどこで何を買ったかの線が、店舗を越えてつながっていく。自社のIDをどこに預けるかは、もうシステム部門の話ではなく事業の話になっている。それを決めているのが社内の誰なのか、一度確かめておいてほしい。
🔍 LINEヤフー、写真1枚を買い物の入口に変える
LINEヤフーは7月30日、AIエージェント「Agent i」の「お買い物」に、写真から商品を探せる「ショッピングレンズ」を追加した。目の前のアイテムやスマートフォンに保存した写真から、同一商品や似た商品をAIが提案する。対応カテゴリは7月30日時点で家電、家具・インテリア、ファッション衣類、雑貨などだ。Yahoo! JAPANアプリ、LINEアプリ、スマートフォンブラウザー版のYahoo! JAPANで使え、PC版ブラウザーは順次対応する。同時に「天気コーデ」「ズバトクナビ」「美容・健康」の3領域が加わり、領域エージェントはβ版を含めて累計25領域に拡大した。
商品名を打てないから買えなかった、という取りこぼしは現場でかなり多い。私も、検索窓に入れる言葉が見つからないまま離脱していくユーザーを何度も見送ってきた。写真が入口になると、その手前にあった「言語化」という関門が消える。売る側から見れば、テキストで拾ってもらう前提の商品名やスペック表記だけでは足りなくなるということでもある。商品画像を検索対象として設計し直す時期に来ていると思う。
🤖 生成AIアプリ、2年で延べMAUが約18倍に伸びた
フラーは7月27日、生成AIアプリの延べMAUが2年で約18倍に達したと発表した。「生成AIアプリ市場調査レポート2026年6月版」として公開したもので、2024年6月を1とした相対値である。2025年後半から伸びが加速している。併用の構造は偏っており、ChatGPT・Geminiのユーザーが互いを併用する率(28.1%・36.0%)を除くと、両アプリのユーザーが他の生成AIアプリを併用する率はいずれも5%未満にとどまる。定着も進んだ。2025年6月と2026年6月を比較すると、ライトユーザーからミドル・ヘビーユーザーへの移行が最も進んだのはClaudeで、ライトユーザーは16.2ポイント減り、ミドルユーザーは9.4ポイント、ヘビーユーザーは6.8ポイント増えている。調査は国内約40万台のAndroid端末のデータをもとに、2024年6月から2026年6月を対象とした。Web担当者Forumが8月3日に報じている。
伸び幅より、私が引っかかったのは併用率のほうだ。ChatGPTとGeminiの利用者は、そこから外へほとんど出ていない。生活者にとっての「AIの入口」は、増えるどころか二つに絞られつつあるということになる。セブンがIDを寄せようとするのと、生活者が入口を絞るのは、方向としては同じことが起きている。自社のブランドが「どのAIに引かれるか」を気にし始める理由は、この一枚のグラフで足りる。
🏢 クラシコムは、自前のメディアで客を集めて自社商品で回収している
今日の一社:株式会社クラシコム(東証グロース・7110/ライフカルチャープラットフォーム事業/モデル:メディアコマース〈自社メディアで集客し、オリジナル商品で回収する垂直統合型〉)
株式会社クラシコムは2006年9月に設立され、2022年8月5日に東証グロース市場へ上場した。運営するのはECサイト「北欧、暮らしの道具店」で、従業員は96名(パート・アルバイト2名を含む、2025年7月末現在)だ。稼ぎの形は単純である。自社メディアとして記事や動画を配信して人を集め、その場で商品を売る。8月3日に発表したオリジナルブランドの名称変更(KURASHI&Trips PUBLISHING→KURASHI&Trips)のリリースでは、オリジナル商品が商品売上の50%超を占めることを明らかにしている。
強さは集客コストの構造に出ている。2026年7月期第2四半期の連結売上高は前年同四半期比23.8%増の28.4億円で、四半期として過去最高を更新した。それでいて売上高広告宣伝費率は約11%にとどまる。さらに広告運用の内製化を進めており、予算の52%を自社で直接運用している。同社は、インハウス化で代理店に支払っていた運用フィーが発生しなくなり、その分を直接的な広告投資に回せること、顧客を最も理解している自社スタッフが素材を作ることでクリエイティブの精度が上がることの二つを効果に挙げている。エンゲージメントアカウント数は1,100万を突破し、累計会員数は84万人を超えた。
では、この型はどんな会社に効くだろう。私がまず思い浮かべるのは、広告費が上がり続けて、止めた途端に売上が落ちてしまう会社だ。広告で買っていた来訪をコンテンツで作り替えられれば、顧客獲得単価そのものが下がっていく。二つめは、価格でしか比べてもらえない会社。オリジナル商品と世界観に寄せていくと、比較の土俵から降りられて粗利率が動く。三つめに挙げたいのは、運用を代理店に丸投げしていて、何が効いたのか社内に残らない会社になる。一部だけでも内製に戻せば、フィー分の再投資とクリエイティブの学習が同時に効いてくる。どれも、私が現場で何度も見送りにしてきた症状だ。
3年のスパンでも見ておきたい。追い風になりそうなのは、生成AI経由の来訪だ。同社は公式noteの決算振り返りのQ&Aで、独自の世界観を発信しているサイトは、同じ世界観を好む人がAIを使ったときに参照されやすくなる可能性があるのではないか、と答えている。長く積んだコンテンツは、AIに読ませる資産としても効いてくるはずだ。逆風は仕入れコストのほうで、円安や原材料の高騰が続いた場合は価格転嫁で対応する方針を取っている。値上げが購入者数にどう出るかまでは、私にもまだ読み切れない。決算のたびに購入者数と広告宣伝費率を並べて見ておきたい。
入口を借りるか、自分で持つか
昨日の三本は、別々の業界の話に見えて、置き場所の話でひとつながりだった。セブンは自社IDを決済の側へ寄せる道を検討し、LINEヤフーは写真を入口に変え、生活者はAIの入口を二つに絞り込んでいる。入口が集まるところに、交渉力も集まる。そのうえで今日の一社にクラシコムを置いたのは、入口を借りずに自分で持ち続けている会社が、いまも二桁で伸びているからだ。借りるほうが速いのは間違いない。ただ、借りた入口の家賃は、あとから決まる。あなたのブランドは、いまどちら側に立っているだろう。
— 律
前号(第43号)はこちら https://note.com/joho_dojo/n/nb33923f64b22

