26年7月期 2Q決算を振り返って

2026年3月16日、26年7月期の2Q決算発表を行いました。本決算では、連結売上高、連結EBITDAともに四半期ベースで過去最高を更新し、各重要指標においても極めて好調な推移となっております。
当社IRコーポレートサイトにて、決算説明動画と書き起こしを掲載しております。ぜひご覧ください。
https://finance.logmi.jp/articles/384029
決算説明動画では、代表取締役社長の青木、取締役CFOの山口から決算報告をした後、事前にお送りいただいたご質問にお答えいたしました。
この記事では、26年7月期2Q決算の振り返りとして決算発表内容の概要と、その後に行われた機関投資家等とのIR取材における主な質問やフィードバックについてもご報告させていただきます。
連結売上高・EBITDAともに過去最高を更新
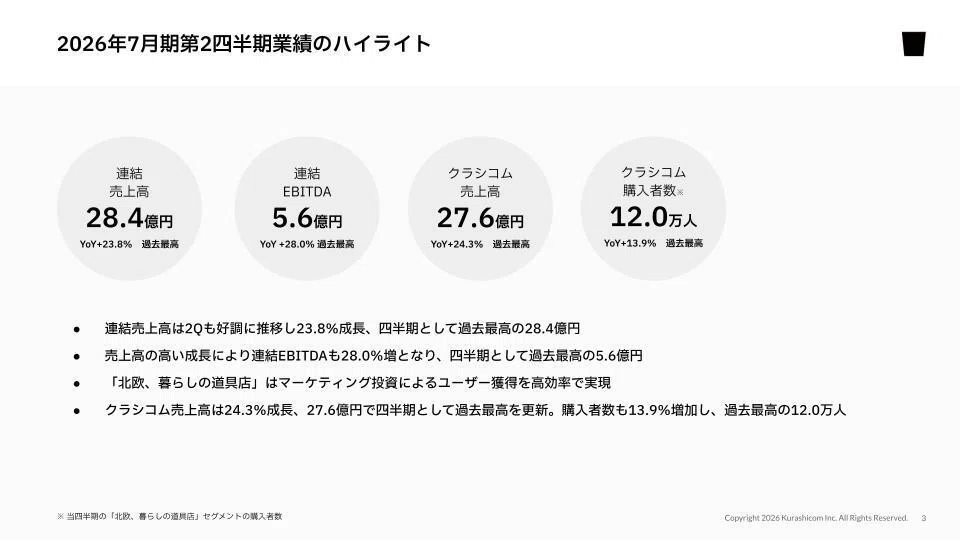
連結売上高は前年同四半期比(YoY)23.8%増の28.4億円となり、四半期として過去最高を記録いたしました。「北欧、暮らしの道具店」セグメントが牽引し、クラシコム単体の売上高もYoY 24.3%増の27.6億円で、こちらも四半期として過去最高となりました。
また、連結EBITDAはYoY 28%増の5.6億円で四半期として過去最高、EBITDAマージンは19.8%(前年同期比+0.7ポイント)となりました。引き続き、マーケティング投資も好調で強い成長を維持しております。
販管費全体の売上高比率は、前年同四半期⽐で1.1ポイント改善し、26.7%となっております。
広告宣伝費は、積極的なマーケティング投資を行いながらも売上高広告宣伝費率は約11%となっており、当期目安としている水準内で適切にコントロールできております。また、人件費については、ベースアップを行いながらも人員数が横ばいであり+3.1%の緩やかな増加に留まっております。
このような状況から、利益面は想定より若干上回る水準で推移しております。
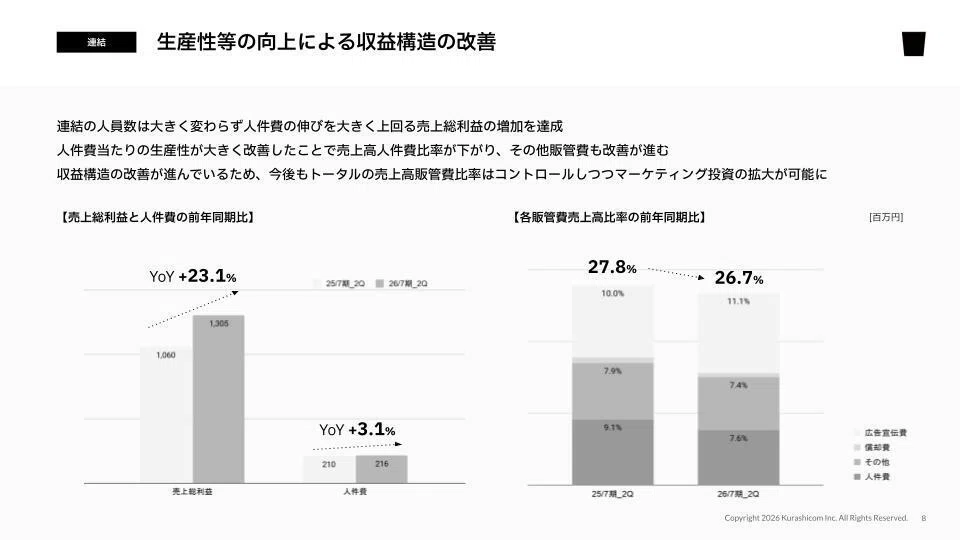
また、結果として労働生産性の改善にもつながっています。収益構造の改善と成長に向けた広告宣伝費の投資枠の拡大という2つが同時に実現できております。
四半期別売上高・購入者数・新規会員数の推移
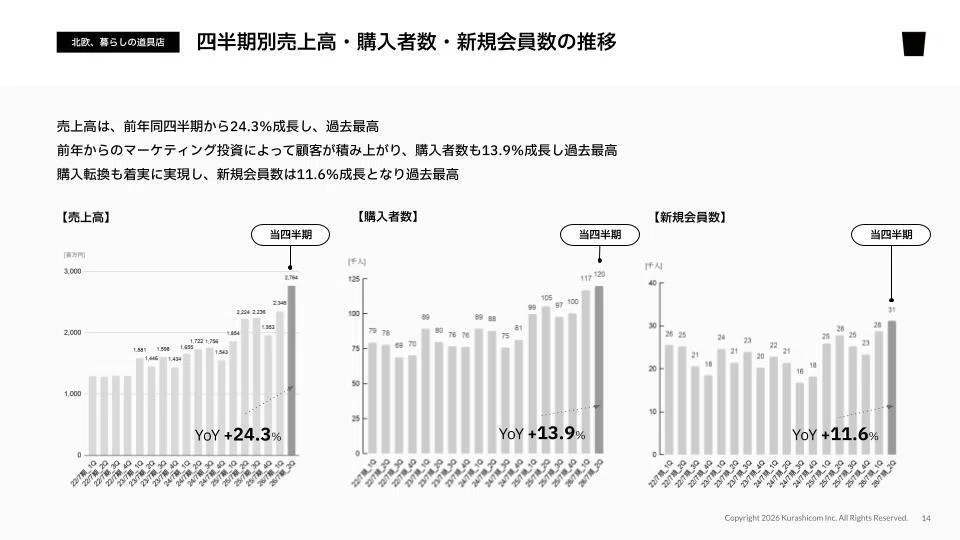
購入者数はYoY+13.9%となり、当期の大きな成長を支える要因の一つです。また、新規会員数もYoY+11.6%となり、購入者数の増加を後押しし、購入者数の増加を伴った売上高の成長を実現できております。
エンゲージメントアカウント数・会員数・購入者数推移
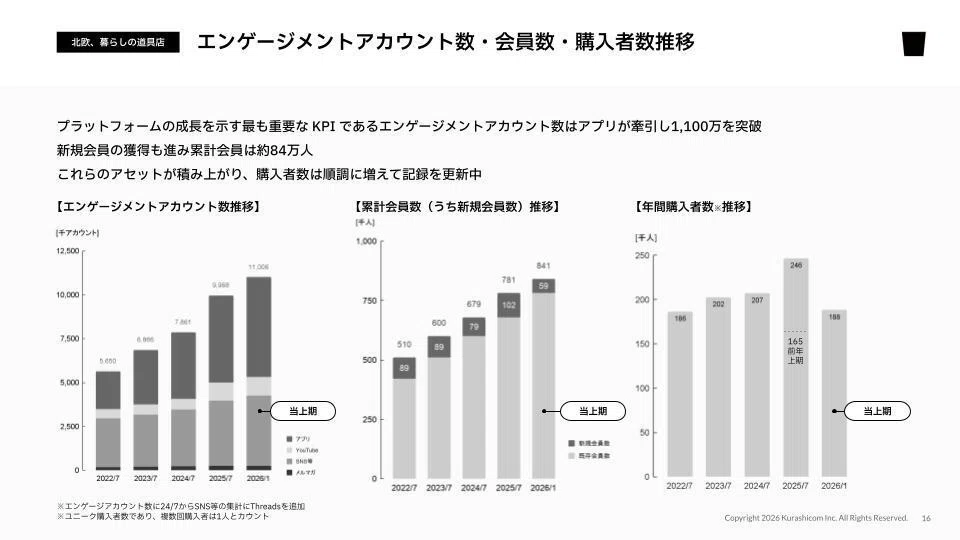
プラットフォームの成長を示す重要KPIも過去最高水準にあります。エンゲージメントアカウント数は1,100万アカウントを突破いたしました。特に、アプリのダウンロード数が非常に好調で、2025年11月から2026年1月と3ヶ月連続で月間アプリダウンロード数の最高を更新することができ、今後のさらなる購入者増に向けた強固な基盤が構築されています。
新規会員は半期で約6万人増加(前期は通期で10万人強)し、累計会員数は84万人を超えました。購入者数は上期で約19万人(前期上期は16.5万人)となり前年同期を上回っています。新規会員および購入者数について、通期での過去最高更新を期待できる状況です。
広告運用のインハウス化による効率向上
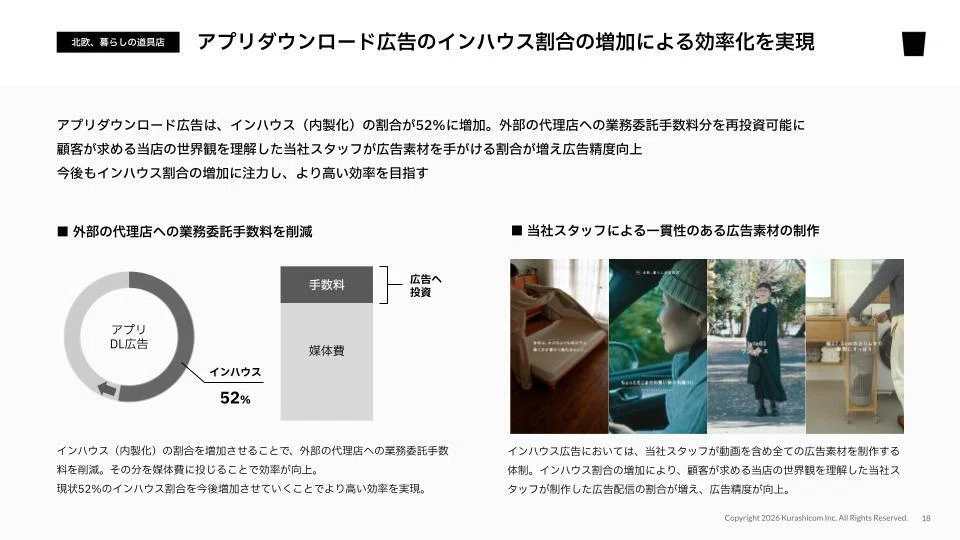
広告運用のインハウス化が、アプリダウンロードにおける大きな成果をあげております。
直近では、予算の52%を自社で直接運用しており、これにより2つの成果を得ています。1つ目は、再投資の拡大です。インハウス化により、代理店に支払っていた運用フィーが発生しなくなり、その分を直接的な広告投資に回すことで効率が向上しております。もう1つは、クリエイティブの精度向上です。顧客を最も深く理解している自社スタッフが広告素材を制作することで、より精度の高い広告クリエイティブの制作が可能となり、広告効率の向上につながっています。
このインハウス化の成功が、過去最高のアプリダウンロード数、新規会員の獲得に大きく寄与しています。今後も、インハウス比率を増加させることで、更なる効率向上を目指せると考えております。
機関投資家の皆さまからのIR取材での主なQ&Aやフィードバック
総論
マーケティング投資の成果と今後の方針、収益性の改善、広告のインハウス化についてのご質問を多く頂きました。
このあたりの内容を含めて、ご紹介させていただきます。
【QA】業績予想の進捗について
業績予想の進捗について、売上高はほぼ想定通り・各利益は想定を若干上回って推移しております。
利益の上振れ要因は2点あり、1点目は原価率が想定より若干下回る水準で維持できているためです。2点目は、販管費をコントロールできている点にあります。広告宣伝費は、積極的な投資を行いながらも売上高広告宣伝費率約11%で、当期目安としている水準内で適切にコントロールできております。また、人件費について、ベースアップを行いながらも人員数が横ばいであり+3.1%の緩やかな増加に留まっております。
【QA】人件費の伸びが緩やかとのことだが、採用活動がうまくいっていないということか
採用活動の状況について、必要なポジションに必要な人員を採用することができております。
また、人的リソースの調達は、従業員だけでなく外部リソースの活用も行っております。特に、カスタマーサポートや物流倉庫といった事業成長に比例して業務が増加する領域は、外部リソースを積極的に活用できており、事業成長に対して緩やかな人件費の伸びとなっております。
【QA】購入者数のYoYについて、1Qは+17.2%に対して2Qは+13.9%となっているが、伸びが鈍化しているということか
前期1Qより積極的なマーケティング投資を開始しておりますが、アプリダウンロードから購入に至るまでにリードタイムがあるため、その効果が明確に数字としてあらわれ始めたのが前期2Qからとなります。1QのYoYは、前期1Qがマーケティング投資の効果が反映されていないため、2QのYoYと比較するとよく見えますが、比較対象の状況が異なる点をご理解ください。
2Qも、順調な成長を継続できていると評価しております。
【QA】広告インハウス化100%を目指しているのか
具体的な数値目標はありませんが、マーケティング投資の効率性をさらに高めるためにインハウス割合の増加に引き続き注力していく方針です。
【QA】今後のマーケティング投資の方針について
まず、下期については上期同様アプリダウンロードのオンライン広告に投資します。投資額としては、昨期と同水準(売上高広告宣伝費率約12%)を予定しております。CM等のマス広告の実施予定はありません。
来期以降の方針については、現時点でお伝えできる内容は限られますが、足元においても大きな方針転換をしなければならないという状況ではないと捉えています。
【QA】生成AIの活用状況や事業影響について
お客様の目に見える形での活用は今のところありませんが、社内の各領域において活用のためのトライを積極的に行っています。
また、生成AIの台頭によって、消費者とEC事業者との今の関係性が失われ、事業への悪影響が出る可能性が指摘されています。当店は、商品はもちろん、コンテンツを充実させ独自の世界観を作り上げており、お客様が商品購入のためだけでなく世界観を楽しむために来店されています。このような関係性が維持できていれば、訪問によってコンテンツに触れることで自然と購買動機が生まれる当社の強みが、大きく崩れる可能性は低いと考えています。今後のAIやその利用方法の発展によっては、コンテンツを通じて独自の世界観を発信している当店が、同じような世界観を好むユーザーが生成AIを利用した際に参照されやすいサイトになる可能性があるのではないかと考えております。
【QA】昨今の中東情勢や円安・インフレといった外部環境の変化の影響とそれに対する対応について
昨今の中東情勢は、事業運営に大きな影響を及ぼす可能性があり、注視しております。もっとも、現時点においては具体的な影響は軽微なものにとどまっております。
社会情勢の変化や円安・インフレによって為替変動や原材料高騰が起こると、商品調達や商品製造のコストが影響を受けます。当社は、サービスを安定して提供し続けるためにも仕入価格の上昇に対しては適切な利益率となるよう価格転嫁することを基本方針としており、2022年ころの急激な円安局面においても価格転嫁を実施して収益性は維持することができました。
調達先についても特定の会社に過度に偏らないよう徐々に広げてきており、リスク耐性を高めることに継続的に取り組んでおります。
以上
更新はXでお知らせしていきますので、よろしければフォローをお願いします。
■クラシコムXアカウント
https://twitter.com/kurashicom
