東京電力「資本提携」の欺瞞について

はじめに:1兆円のディールが隠蔽する構造的欠陥
東京電力ホールディングス(以下、東電)の資本提携交渉が、日本産業パートナーズ(JIP)や米KKR、ブラックストーン、ソフトバンクなど5陣営を軸にデューデリジェンスの本格化という新たな局面を迎えている 。一部では株式非公開化(TOB)に伴う1兆円規模の資金拠出まで取り沙汰され、市場ではあたかも東電再編の抜本的な解決策であるかのように語られている 。
しかし、この「資本提携」という華々しい金融ディールの裏にある力学をシビアに観察すれば、それが国家と東電、そして市場の投資家が互いの都合の良い思惑で帳尻を合わせようとする、極めて中途半端な欺瞞に満ちた時間稼ぎであることが浮き彫りになる。
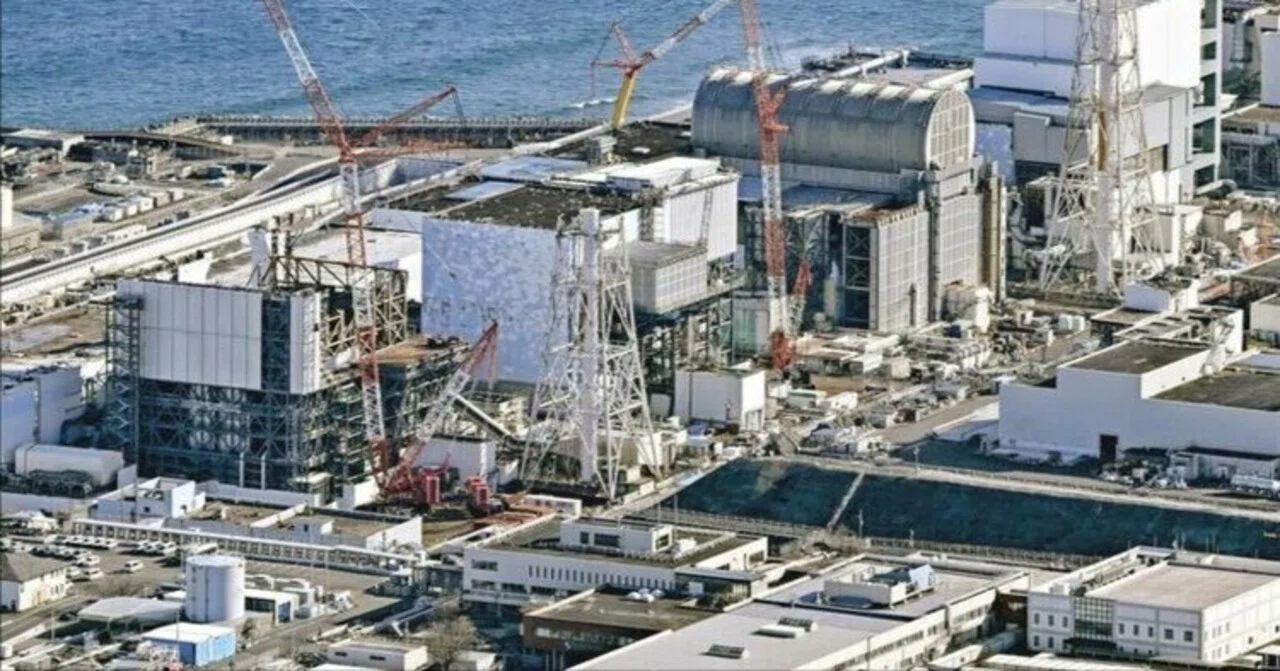
福島第一原子力発電所の事故から15年が経過した。人間の行う営みである以上、原発のリスクをゼロにすることは不可能である。バックエンド問題、すなわち廃炉や放射性廃棄物の最終処分という、いつまでにいくらかかるのか誰にも予測がつかない巨大な負債を抱えた事業を、目先の損得に振り回される「1民間企業」の枠組みで処理しようとすること自体が、そもそもコーポレートガバナンス(組織統治)の論理として致命的な破綻を内包している。
この記事では、現在進められている資本提携交渉の欺瞞性、本来国家が取るべき逃げのないリスク管理のグランドデザインについて考察したい。
資本の論理とインフラの公共性:すれ違う同床異夢
現在進行中の交渉において、最大の方針対立となっているのが「原子力事業をどう扱うか」という点である 。 ソフトバンクのように原発関連の事業を投資対象から完全に除外する(非内包)提案を行う陣営がある一方で、原子力事業を含めた提案をする外資系ファンドは、事故時の責任の所在、すなわちこれ以上の追加費用が発生した場合のロス・カット(損失補填)の裏約束を国と激しく条件闘争しているとされる 。
ここで生じる歪みは、民間資本と国家が全く異なる目的を持って同じテーブルについていることに起因する。
まず、外部投資家、特に外資系ファンドの本質は、数年から10年程度で投資資金を回収し、企業価値を最大化してEXIT(売却)することである。彼らにとって、現在の東電は「リスクが無限大で、リターンが厳しく制限された」最悪の投資対象でしかない。
もし彼らが主導権を握って株式を非公開化すれば、短期的な投資効率を上げるために、不採算地域(過疎地など)の送配電網メンテナンスの簡素化や、コスト上昇の即座の料金転嫁(値上げ)といった、インフラの公共性に逆行する合理化に踏み切るリスクは当然に予測される。首都圏の電力を一手に担い、地域独占の特権を与えられている公共インフラに、純粋な経済合理性を持ち込むことのリスクを、国はあまりにも軽視している。
投資家側が狙うのは必然的に、送配電や小売、再生可能エネルギーといった、安定的かつ成長が見込めるグッド事業のチャネルや資産だけを実質的に「美味しいとこ取り(チェリー・ピッキング)」することである。
これを国が安易に認めれば、国民の共通財産であるインフラの果実だけを民間や外資に「食い逃げ」させ、未曾有の巨額負債(福島事業)だけを国民の税金に丸投げすることになる。これは「国家による国民への背任行為」と言わざるを得ない。
分社化と「仕送り構造」という机上の空論
この矛盾を回避するために、福島事業を「バッドカンパニー」、それ以外の前向きな事業を「新東電(グッドカンパニー)」として分離し、新東電が稼いだ利益から配当や賃貸料としてバッド側に「仕送り」をさせて賠償金を原資を稼ぐ、というスマートに見える分社化案を想起する向きもある。
しかし、このストラクチャーも、実務の観点から見れば完全に破綻している。
投資家が「搾取」を容認しない: 1兆円規模のリスクマネーを投じる民間投資家は、自分たちがリスクを取って投資した会社の利益が、過去の事故処理(バッド側)に事実上搾取されるルールを絶対に許さない。投資案件として不成立である。
身軽になるという幻想: 発電設備などをバッド側に残して新東電がそれを借りる形を取ったとしても、新東電は高額な賃貸料という「固定費」を永続的に背負う。バランスシートの形が変わるだけで、経営の圧迫構造は何も変わらない。
地元自治体との信頼関係の崩壊: 経済事業の生命線である柏崎刈羽原発の再稼働には、新潟県をはじめとする地元の強い反発がある 。東電が組織を分社化し、「私たちは前向きなビジネスに専念します」という顔をして過去の責任をトカゲの尻尾切りにすれば、「責任逃れ」と見なされて地元の感情は硬化し、再稼働の道筋そのものが完全に頓挫する。
結局のところ、見かけ上の分社化というマジックで「福島の重荷」を隠蔽しようとしても、資本の論理と社会的責任の二律背反を解消することはできない。
なぜ「中途半端な放置」が続くのか:無責任の体系
福島での痛烈な教訓があったにもかかわらず、なぜ国や東電はこのような中途半端なフィクションを維持し、決断の不作為を続けているのか。そこには「誰も決定的な泥をかぶりたくない」という、日本特有の無責任の体系(システム)が透けて見える。
国が東電を民間(あるいは官民折半の形)という中途半端な枠組みに留めておきたい本音は、単に民間資金を呼び込みたいからだけではない。「原発事業はあくまで1民間企業の経済活動であり、国はそれを審査・監督している立場にすぎない」という、責任のバッファ(防波堤)として東電という組織を盾に利用したいからである。
もし東電を完全国有化すれば、原発にまつわる不確実な巨額コスト(毎年5,000億円規模の廃炉・賠償費、上振れが確実視される総額8兆円以上の費用、新設にかかる1兆円規模のコストなど)が、すべて国家予算(税金や国債)としてダイレクトに可視化され、国会で審議されることになる 。 国や推進派がこれまで「原発は安価な電源だ」と主張できていたのは、これらのバックエンドコストを民間企業のバランスシートというブラックボックスに隠し、電気料金を通じて国民にステルス転嫁できていたからである。コストが丸裸になり、次の事故が起きた時の無限責任の矛先が日本国政府に直接突き刺さることを恐れるあまり、官僚組織と政治は決断を先送りしている。
この漂流状態がもたらす最大の機会損失は、東電の現場における人材と技術の衰退である。「いつ外資に切り売りされるか分からない」「自分たちの稼ぎがいつまで過去の賠償に吸い取られるか見えない」という組織に、未来を担う優秀な若い技術者が集まるはずもない。交渉を長引かせること自体が、日本の原子力安全管理の基盤を砂を噛むように衰退させる、目に見えない最大の背任行為である。
グランドデザインの転換:不確実性を国家の強みに変える
原発事業は、最終処分の問題を先送りしたまま見切り発車した「出口のない事業」である。それでも、目先の炭酸ガス(CO2)排出の軽減や、エネルギー効率という切実な国家規模のメリットのために今後も原発(小型原発の推進などを含む)を維持していくのであれば、国家が取るべき道は1つしかない。
「国策民営」という従来の欺瞞を完全に清算し、原発に関わるすべての事業、負債、そして新規計画を国が丸ごと引き受ける「全面国有化(国営化)」の断行である。
福島事業(バッド)を、単なる「お荷物」として日陰に追いやるのではなく、国が予算を100%担保する「世界最先端の廃炉技術の集積地・国家プロジェクト」として180度位置づけを変える。
50年先、100年先も確実に存続する国営の研究・雇用機関となれば、理系のトップ人材に対して一生を捧げるに値する唯一無二の場を提供できる。世界中からもエリート研究者がこぞって集まってくるかもしれない。ここで培われる極限環境ロボティクスやAI、放射性廃棄物の減期化技術は、将来世界中で老朽化する原発の廃炉ドミノにおいて、日本発の巨大な技術資産(知的財産)へと化ける可能性がある。
新規の原発推進(経済事業)も含めて1本の国営原子力公社に統合し、そこで発電した電力を民間電力会社に売電する構造にすれば、民間電力会社は予測不可能な原発リスクから解放され、送配電網の強化やクリーンエネルギー投資という前向きな民間ビジネスに純粋に専念できる。
結び:横尾次期会長に問われる「踏み絵」
6月25日の株主総会を経て着任する横尾敬介は、官民ファンド(JIC)のトップを務めた金融のプロである 。彼こそ、外資ファンドがデューデリジェンスを通じてどれほど過酷で自社に有利な条件(食い逃げスキーム)を突きつけてくるか、その手の内を熟知しているはずだ 。
彼に問われる「見極め力」とは、華々しい民間提携のディールを成立させることではない 。投資家側が提示してくる条件が、日本のエネルギー安全保障を切り売りする「食い逃げ」であるならば、毅然として「提携決裂」を言い渡す覚悟があるか否かである 。
もっとも、彼自身が外資の傀儡で、巨額の「成功報酬」「ボーナス」でも裏で約束されているのだとすれば話は別であるが。それも、M&Aの世界ではよくある話である。
民間活力の導入という綺麗事でリスクをカモフラージュするお芝居は、福島を経験したこの国においてもう通用しない。国がすべてのリスクと出口を背負う、逃げのないガバナンス体制へと舵を切るための腹を括るべき時である。
いいなと思ったら応援しよう!
 よろしければ応援お願いします! いただいたチップはクリエイターとしての活動費に使わせていただきます!

