


一、基本情况
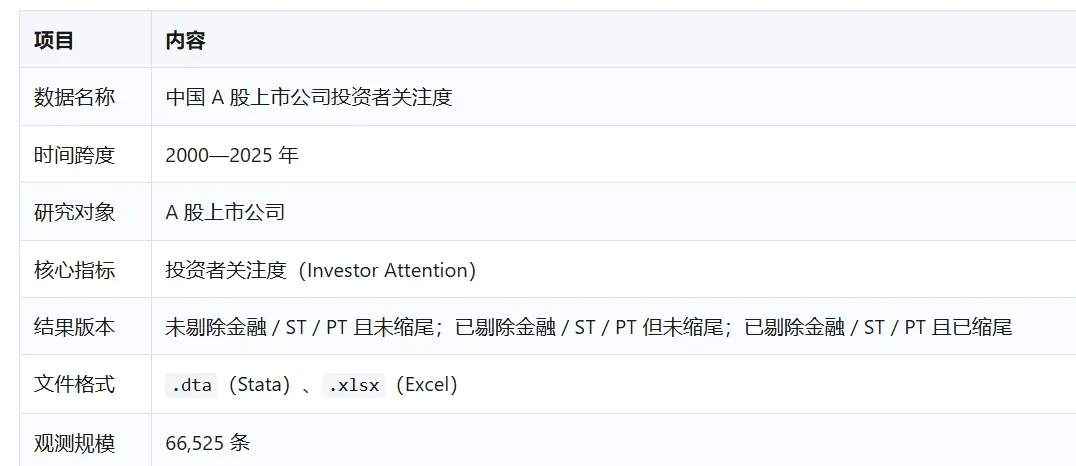
本数据集共提供三种结果版本,便于研究者根据研究设计选择是否剔除金融、ST、PT 样本以及是否进行缩尾处理。
二、指标界定与依据
2.1 指标含义
投资者关注度(Investor Attention)衡量资本市场对单家上市公司的关注强度。指标数值越大,代表投资者对该企业的关注程度越高。
2.2 测算思路
参考金融研究文献的通行做法,采用盈余公告前 30 个交易日的平均换手率度量投资者关注度。具体而言,分别测算上市公司当年第一季度季报、中报、第三季度季报和年报发布前 30 个交易日的平均换手率,再将四个时点的结果取均值,作为年度层面的投资者关注度变量。
其中,盈余公告日指对应财务报表的实际发布日期,即第一季度季报、中报、第三季度季报和年报的公告日期。
2.3 文献来源
-
权小锋,吴世农:《投资者关注、盈余公告效应与管理层公告择机》,《金融研究》2010 年第 11 期,第 90—107 页。
-
Loh, R. K. (2009).
-
Chemmanur, T. J., & Yan, A. (2009).
三、变量与公式
3.1 核心公式
投资者关注度 IAi 以股票 i 在盈余公告日前 30 个交易日的平均换手率表示:
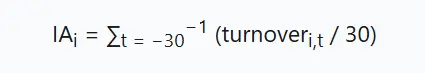
其中:
-
turnoveri,t:股票 i 在交易日 t 的换手率;
-
IAi:股票 i 的投资者关注度。
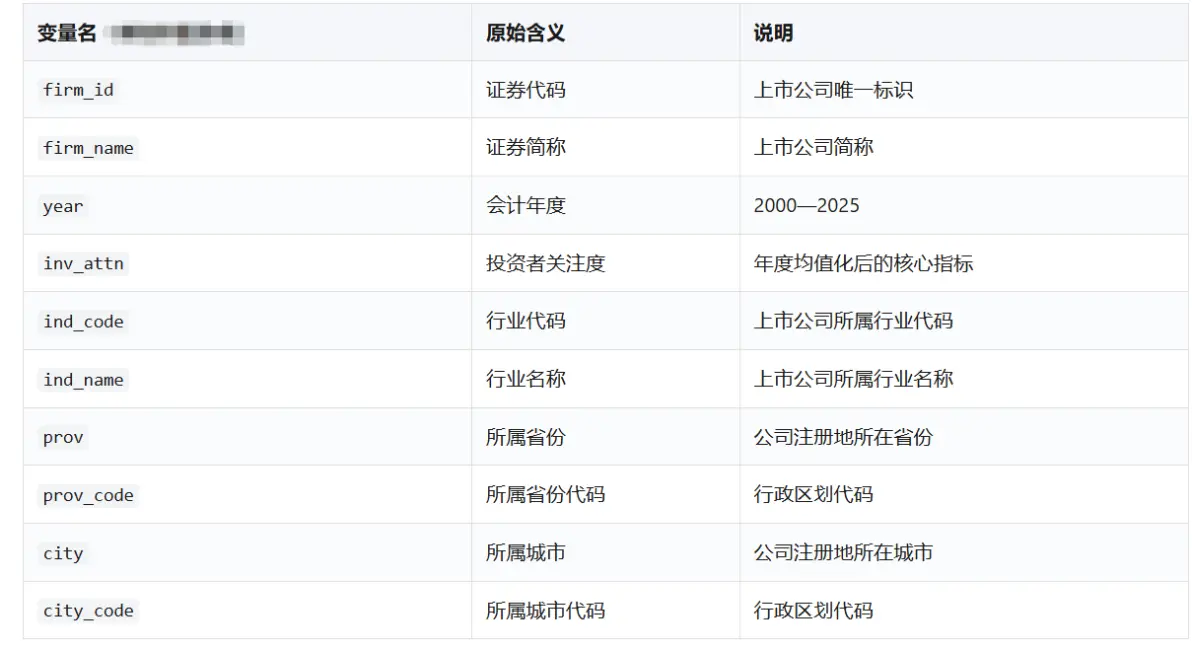
3.2 变量集合
四、计算方法说明
数据构建分为两条主线:
-
公告日期处理
-
导入上市公司季报、中报、三季报和年报的公告日期数据;
-
按公告类型分别保留对应记录;
-
去除重复后,形成四个公告日期子集。
-
-
日度换手率匹配
-
导入日度个股换手率数据,并将交易日期解析为年度字段;
-
以证券代码和年度为键,将公告日期与日度换手率进行多对一匹配;
-
根据公告日期向前推算 30 个交易日,计算该窗口内的平均换手率;
-
对四次公告窗口结果取年度均值,得到最终的年度投资者关注度变量。
-
-
结果输出
-
分别生成包含金融 / ST / PT 样本、剔除金融 / ST / PT 样本的两种结果;
-
在剔除样本的基础上,再生成 1% 缩尾处理版本。
-
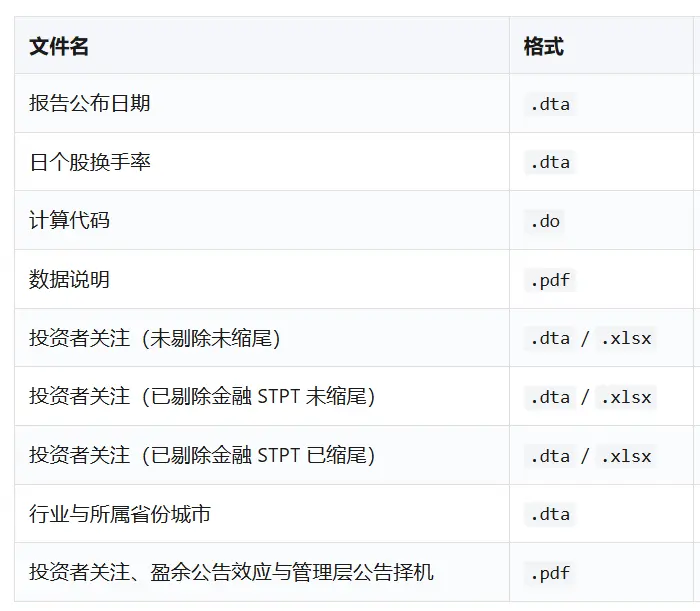
五、文件清单
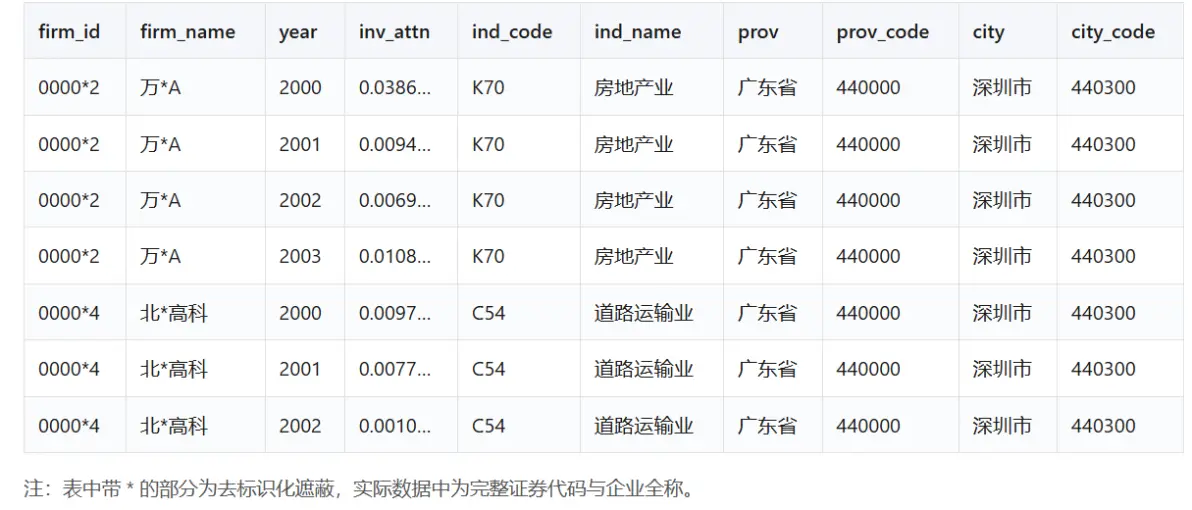
六、样本长表节选(去标识化)
以下展示 2000—2025 年部分样本记录,部分原始代码与企业名称遮蔽,实际数据中为完整值。
参考文献
-
权小锋,吴世农:《投资者关注、盈余公告效应与管理层公告择机》,《金融研究》2010 年第 11 期,第 90—107 页。
-
Loh, R. K. (2009).
-
Chemmanur, T. J., & Yan, A. (2009).
顶部专栏分享更多内容
来源: Paper 数据分析


 扫一扫


 435

 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


