



【摘要】凭证录入是财务日常工作的基础,规范与否直接影响账务质量和审计合规。本文详解凭证录入的规范要求。
1 凭证摘要的撰写规范
摘要的作用:简明扼要说明经济业务的内容,便于日后查账和审计。
撰写原则:简洁、准确、完整。避免模糊表述(如"报销费用"应写"张三报销差旅费")。
常用格式:"时间+主体+事由",如"收到A公司货款""支付XX月工资""结转XX月销售成本"。
注意事项:摘要不能只写"收""付"等单字,也不能过于冗长。涉及往来的要写明对方单位名称,涉及期间的要写明月份。
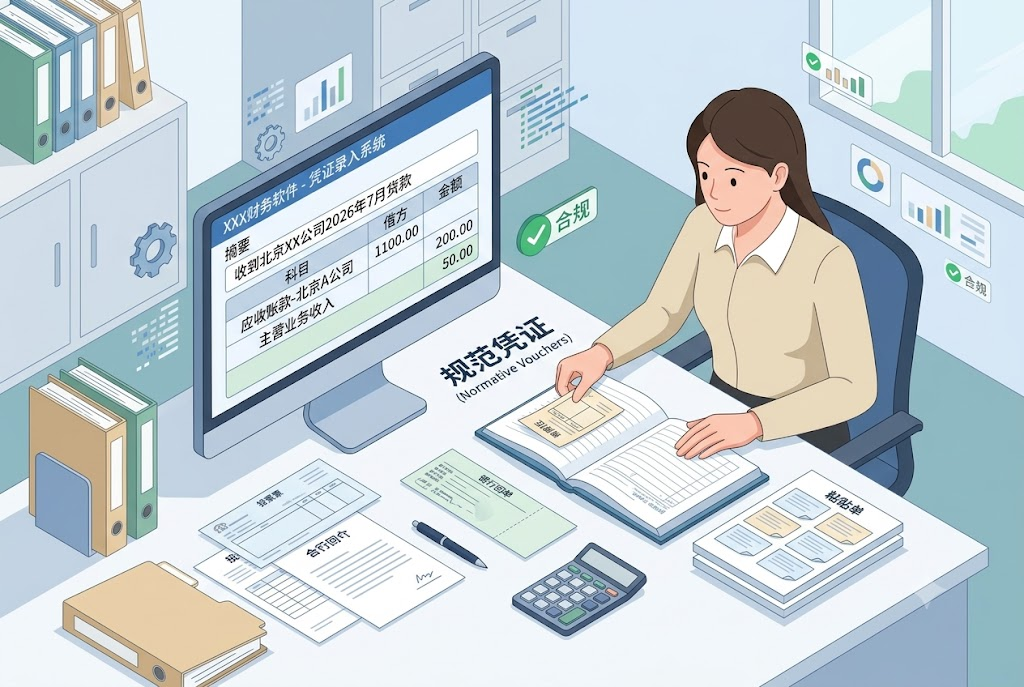
示例对比:不规范——"收款";规范——"收到北京XX公司2026年7月货款,银行回单号XXX"。
2 会计科目的选择原则
遵循会计准则:科目选择要符合企业会计准则或小企业会计准则的规定。
业务实质:根据经济业务的实质选择科目,而非形式。如预收货款属于"合同负债"或"预收账款",不能记入"主营业务收入"。
明细科目:在一级科目下设明细科目,如"应收账款——北京A公司",便于往来核对。
借贷方向:资产类科目借增贷减,负债类科目借减贷增,确保借贷方向正确。
常见错误:科目选错(如把"管理费用"记成"销售费用")、借贷方向搞反、明细科目不写或写错。
3 凭证金额的录入要求
借贷平衡:每张凭证的借方金额合计必须等于贷方金额合计,系统会自动校验。
金额准确:根据原始凭证(发票、银行回单等)录入金额,不能估算或随意调整。
币种汇率:涉及外币的,要录入原币金额和汇率,系统自动折算为本位币。
数量单价:涉及存货的,可以录入数量和单价,便于库存管理和成本核算。
书写规范:金额数字书写要清晰,不能用涂改液涂改,发现错误应作废重开或红冲更正。
4 附件(原始凭证)的粘贴规范
附件范围:发票、银行回单、合同、审批单、出入库单等证明业务发生的原始凭证。
粘贴位置:在凭证的左上角或背面粘贴,不要遮挡凭证内容。
粘贴方法:用胶水或回形针,避免用订书钉(审计时需要拆开复印)。大的附件折叠,小的附件贴在粘贴单上。
附件张数:在凭证上标注"附件X张",附件张数要与实际相符。
附件顺序:按凭证中分录的顺序排列附件,便于查阅。涉及多张发票的,按发票号排序。
5 常见问题
问:摘要写错了能改吗?
答:未审核的凭证可以直接修改;已审核的需要反审核后再改;已记账的需要红冲或作废重开。建议审核前仔细检查。
问:附件丢了怎么办?
答:尽量补齐。如无法补齐,需要书面说明情况并由负责人签字确认,审计时可能作为问题指出。
问:一张凭证可以有多借多贷吗?
答:可以,但不建议。一借一贷或一借多贷、多借一贷更清晰。多借多贷会使凭证复杂化,不利于查账。
关键词:财务软件凭证录入,摘要规范,科目选择,附件粘贴,凭证规范
本文为行业知识分享,内容仅作参考学习。文中提及的方法与建议,读者可结合自身业务场景与实际需求灵活选用。


 扫一扫


 259

 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


