


一、市场规模与核心驱动力
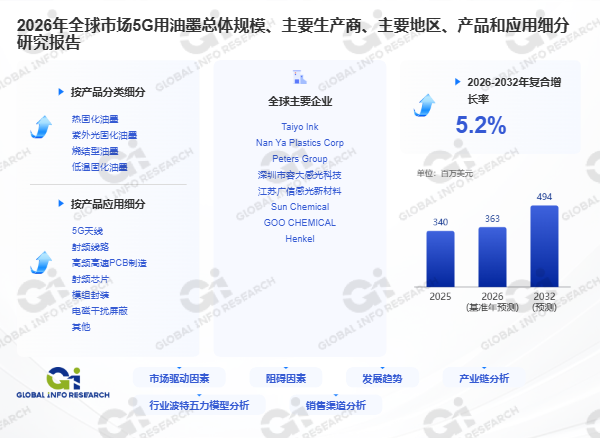
据环洋市场咨询(Global Info Research)调研,2025年全球5G用油墨收入约340百万美元,预计2032年达到494百万美元,2026至2032期间年复合增长率(CAGR)为5.2%。2025年全球销量约52,027吨,均价约6,354美元/吨。另据行业数据显示,仅低Dk阻焊油墨细分市场2025年规模约8.78亿美元,其中5G通信是核心应用场景。5G用油墨产业正处于通信频段向毫米波延伸与PCB集成度持续提升的双重驱动通道。
5G用油墨是面向高频、高速和高集成度通信硬件开发的液态、浆料型或喷墨型功能材料,涵盖用于印刷天线和射频传输线路的导电油墨、用于高频高速PCB的低损耗阻焊油墨、线路抗蚀、塞孔及介电绝缘油墨,以及用于射频芯片与通信模组封装的导电、互连和EMI屏蔽油墨。关键评价指标包括指定频率下的介电常数与介电损耗、体积电阻率、线路解析度等。
首先,5G网络覆盖率提升和终端天线数量增加是推动市场增长的核心动力。ITU数据显示,2025年全球5G连接约30亿,占移动宽带连接的36%,覆盖全球55%的人口。Massive MIMO、波束赋形和毫米波天线封装增加了导电线路与封装屏蔽需求。在超低损耗PPO混合基板上,低损耗阻焊油墨相较普通材料可使介质损耗降低约10%,为高速通信PCB创造了可量化的性能增益。
其次,PCB油墨技术正沿两条主线演进:一是降低介电功能层对高频信号的传输损耗,二是提高导电与屏蔽结构的增材制造精度。感光成像型油墨是精细阻焊开窗、HDI板及低Dk/Df通信板的主要高价值路线。Taiyo Ink已开发面向5G通信设备的低传输损耗材料,Nan Ya亦形成Low Dk/Df特性的液态感光阻焊产品。亨斯迈的Probimer®88低损耗阻焊油墨Dk@10GHz达3.2、Df@10GHz达0.013,可在-40~125°C冷热冲击500次后保持稳定。
此外,UV-LED固化、光子烧结和数字喷墨等技术正成为长期升级方向。喷墨打印可在曲面、柔性基材和三维天线结构上直接形成导电图形,分辨率可达20μm以下。
技术难点方面,行业面临三大核心挑战:一是低Dk/Df与工艺可靠性的多目标平衡——减少极性基团有助于改善电气性能,却可能削弱显影性或附着力;二是低损耗基材的附着难题——PTFE、碳氢陶瓷等基板表面能较低,对油墨前处理提出更高要求;三是高频测试方法尚未统一,供应商需在客户实际叠层和表面处理条件下验证固化膜性能。
独家观察:当前5G用油墨行业正从“通用PCB油墨”向“高频专用功能材料”深度分化。低损耗感光型阻焊油墨是核心5G专用细分,其余品类服务于线路形成和功能集成。亚太地区(中国、日本、韩国、中国台湾)是最大的生产消费中心,日本在特种树脂和感光阻焊方面具有技术积累,中国大陆企业(容大感光、广信材料)正加速向Low Dk/Df、LDI高分辨率产品方向追赶。东南亚PCB产值2025年达115.5亿美元,同比增长32.0%,占全球12.3%,正在成为新的增量制造基地。具备“低Dk/Df配方设计、感光成像/LDI工艺适配、增材制造能力”三重能力的企业,将在5G-Advanced及6G研发驱动的材料升级浪潮中持续受益。
二、竞争格局与主要企业分析
全球5G用油墨市场呈现日欧美品牌主导高端、中国大陆企业加速追赶的竞争格局。PCB介电与防护油墨领域,Taiyo Ink、Nan Ya Plastics、Eternal Materials、容大感光和广信材料已披露低损耗或5G相关材料能力。导电天线和封装级油墨领域,Henkel与Heraeus具有明确的5G应用,MacDermid Alpha旗下Micromax产品覆盖5G通信用导电、电阻和介电油墨。
| 企业 | 总部 | 核心产品/技术 | 市场定位 |
|---|---|---|---|
| Taiyo Ink | 日本 | 低传输损耗感光阻焊、5G种子膜 | 全球PCB油墨龙头 |
| Nan Ya Plastics | 中国台湾 | LP-4G Low Dk/Df阻焊 | 台系PCB油墨主力 |
| Eternal Materials | 中国台湾 | 低损耗5G PCB材料 | 亚洲市场重要参与者 |
| 容大感光 | 中国 | Low Dk/Df感光阻焊 | 国内PCB油墨追赶者 |
| 广信材料 | 中国 | Low Dk/Df 5G专用油墨 | 国内高端油墨突破者 |
| Henkel | 德国 | 高导电印刷油墨(5G天线) | 导电油墨国际龙头 |
| Heraeus | 德国 | 选择性喷印银墨(EMI屏蔽) | 封装级导电材料领先者 |
独家观察:油墨在PCB总成本中占比较低,却可能显著影响良率和信号完整性,因此通过认证的供应商客户黏性较强。行业毛利率约35%,低损耗阻焊是高价值核心细分。中国本土企业在Low Dk/Df、LDI和感光成像技术领域的突破,正在逐步缩小与国际品牌的技术差距,为国产替代创造条件。
三、报告章节架构
本文研究全球市场、主要地区和主要国家5G用油墨的销量、销售收入,同时重点分析全球范围内主要厂商的竞争态势、产品类型及下游应用细分。针对过去五年(2021-2025年)的历史情况,分析全球总体规模、主要地区规模、主要企业份额、产品类型及下游应用规模。针对未来前景,预测到2032年全球及主要地区的销量与收入走势。
按固化方式细分:热固化油墨、紫外光固化油墨、烧结型油墨、低温固化油墨
按涂布方式细分:丝网印刷型、喷涂型、其他
按线宽细分:<50μm、50-100μm、>100μm
按功能细分:低损耗阻焊油墨、导电线路与天线油墨、EMI屏蔽油墨、封装与互连油墨
按下游应用细分:5G天线、射频线路、高频高速PCB制造、射频芯片/模组封装、电磁干扰屏蔽
主要企业:Taiyo Ink、Nan Ya Plastics、Peters Group、容大感光、广信材料、Sun Chemical、GOO CHEMICAL、Henkel、Heraeus、MacDermid Alpha、长兴材料
主要地区:北美、欧洲、亚太(中国、日本、韩国、中国台湾、东南亚)、南美、中东及非洲
四、总结
2026年5G用油墨行业核心研判
全球5G用油墨市场约340百万美元(2025年),预计2032年达494百万美元,CAGR约5.2%;销量约52,027吨,均价6,354美元/吨。5G网络覆盖率提升与毫米波频段扩展是两大核心增长引擎。低损耗阻焊油墨与导电/屏蔽功能油墨是价值最高的细分品类,行业毛利率约35%。竞争格局由Taiyo Ink、Nan Ya Plastics等日台品牌主导高端,容大感光、广信材料等中国企业在Low Dk/Df和LDI技术领域加速追赶。亚太地区占全球产能的主体,东南亚PCB产值2025年达115.5亿美元(+32.0%),成为重要增量制造基地。未来三年,低Df<0.01配方突破、LDI/喷墨数字化印刷渗透、以及三维曲面天线增材制造的产业化,将是行业三大核心趋势。具备“低Dk/Df配方设计、感光成像/LDI工艺适配、增材制造能力”三重能力的企业,将在5G-Advanced及6G研发驱动的材料升级浪潮中持续受益。


 扫一扫


 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


