


一、市场规模与核心驱动力
据环洋市场咨询(Global Info Research)调研,2025年全球HDI板收入约22,390百万美元,预计2032年达到33,168百万美元,2026至2032期间年复合增长率(CAGR)为5.7%。2025年全球HDI板产值达157.17亿美元,同比增长25.6%,远超PCB行业平均增速。全球产量约85百万平方米,平均售价为256美元/平方米。HDI板产业正处于AI算力硬件升级与高阶智驾渗透的双重驱动通道。
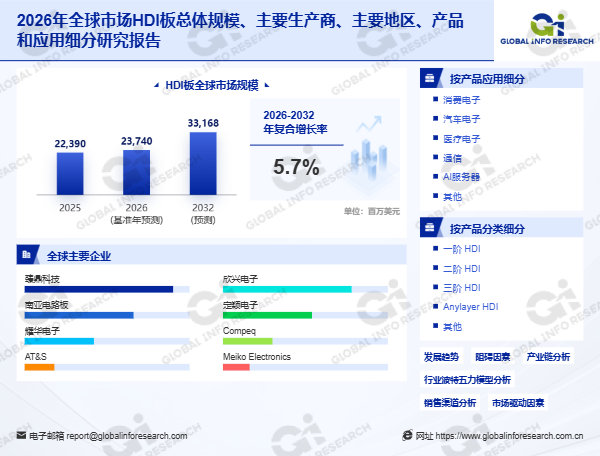
HDI板即高密度互连印制电路板,通过激光微孔、盲埋孔、顺序积层、精细线路和盘中孔等技术,在较小板面内实现更多线路层连接和更高元器件安装密度。其典型结构包括一阶HDI、二阶HDI、多阶HDI和任意层HDI。根据层数,主要分为4-6层、6-8层及>8层——层数越高,互连密度和信号完整性越好,但制造复杂度和成本也显著上升。
首先,AI算力芯片的全面升级是驱动高阶HDI需求爆发的核心引擎。英伟达Rubin平台核心PCB超过20层,部分达到44层,并采用M9等级CCL材料和24层HDI板设计。AI服务器相关PCB市场2024-2029年复合增速高达18.7%,其中HDI细分增速达29.6%,远高于PCB行业平均的8.2%。单台AI服务器PCB价值量较上一代提升两倍以上,直接拉动高阶HDI产品的量价齐升。
其次,高阶智驾与域控制器渗透率提升正在拓宽HDI板的汽车应用边界。新能源汽车的智能驾驶域控制器、摄像头模组和车载通信系统持续增加高可靠性HDI板的使用量。端侧AI设备对高多层、高频高速、高密度互连PCB的需求激增,推动HDI技术从消费电子主导向“消费电子+汽车电子+AI计算”多元驱动转变。
此外,产品结构正从普通一阶HDI向高阶、任意层和类载板方向升级。任意层互联(Any-layer HDI/ELIC)代表了HDI技术的最高水平——每一层都通过堆叠微孔连接到相邻层,彻底消除通孔,释放最大布线空间,支持0.3mm甚至更小的BGA间距。然而,微孔层数增加会提高压合次数和制造周期,若电镀质量或材料热膨胀控制不足,可能产生界面裂纹和连接可靠性问题。
技术难点方面,行业面临三大核心挑战:一是任意层叠孔的良率控制——任意层HDI通常需要进行多次压合(高阶产品可达7次以上),每增加一层叠孔就需要额外的激光钻孔、电镀填孔和研磨工序,制程复杂度和成本呈指数级上升;二是低损耗材料的工艺适配——随着AI服务器向M9等级CCL和HVLP5代铜箔升级,高频高速材料对压合温度、钻孔参数和表面处理工艺提出了全新要求;三是盘中孔电镀的可靠性验证——盘中孔工艺要求微孔完全填充铜并表面平整,填充质量直接影响产品长期可靠性,是高端HDI扩张的重要制约因素。
二、竞争格局与主要企业分析
全球HDI板市场呈现台系与日系企业主导高端、中国大陆企业快速追赶的竞争格局。臻鼎科技、欣兴电子、南亚电路板、定颖电子、耀华电子等台系企业占据高阶任意层HDI主要份额;AT&S(奥地利)、Meiko Electronics(日本)、TTM Technologies(美国)在欧美市场具有优势;中国大陆的鹏鼎控股、深南电路、沪士电子、胜宏科技、景旺电子等企业正加速向高阶HDI领域渗透。
| 企业 | 总部 | 核心优势 | 市场定位 |
|---|---|---|---|
| 臻鼎科技 | 中国台湾 | 全球PCB龙头,任意层HDI技术领先 | 消费电子与AI服务器 |
| 欣兴电子 | 中国台湾 | 高阶HDI与IC载板双线布局 | 高端智能手机与AI加速卡 |
| 鹏鼎控股 | 中国大陆 | 中国大陆PCB龙头,产能规模优势 | 消费电子与汽车电子 |
| AT&S | 奥地利 | 欧洲高端PCB制造标杆 | 工业与汽车电子 |
| 深南电路 | 中国大陆 | 通信与数据中心PCB领先 | AI服务器与通信设备 |
| 胜宏科技 | 中国大陆 | 高多层HDI快速追赶 | AI服务器与高端消费电子 |
独家观察:当前HDI板行业正从“消费电子单极驱动”向“AI+汽车+通信多元驱动”深度转型。AI服务器相关HDI以29.6%的CAGR领跑细分市场,高阶HDI产品面临“量价齐升”的产业机遇。中国大陆PCB产值已占全球57%,但在高阶任意层HDI和特殊覆铜板领域,国产化率仍较低——国产特殊覆铜板全球市占率仅约8.3%,替代空间广阔。具备“任意层叠孔工艺、盘中孔电镀可靠性、低损耗材料适配”三重能力的企业,将在AI与高阶智驾驱动的PCB升级浪潮中持续受益。
三、报告章节架构
本文研究全球市场、主要地区和主要国家HDI板的销量、销售收入,同时重点分析全球范围内主要厂商的竞争态势、产品类型及下游应用细分。针对过去五年(2021-2025年)的历史情况,分析全球总体规模、主要地区规模、主要企业份额、产品类型及下游应用规模。针对未来前景,预测到2032年全球及主要地区的销量与收入走势。
按阶数细分:一阶HDI、二阶HDI、三阶HDI、任意层HDI、其他
按层数细分:4-6层、6-8层、>8层
按盲孔厚径比细分:1:1、1.2:1
按下游应用细分:消费电子、汽车电子、AI服务器、通信设备、医疗电子
主要企业:臻鼎科技、欣兴电子、南亚电路板、定颖电子、耀华电子、AT&S、Meiko Electronics、鹏鼎控股、深南电路、沪士电子、胜宏科技、景旺电子
主要地区:北美、欧洲、亚太(中国、日本、韩国、中国台湾、东南亚)、南美、中东及非洲
四、总结
2026年HDI板行业核心研判
全球HDI板市场约223.90亿美元(2025年),预计2032年达331.68亿美元,CAGR约5.7%;全球HDI产值2025年157.17亿美元,同比增长25.6%。AI服务器HDI以29.6%的CAGR(2024-2029年)领跑细分市场。AI算力芯片升级与高阶智驾渗透是两大核心增长引擎。任意层HDI/ELIC代表行业技术制高点,支持0.3mm以下BGA间距,但制造成本高达普通HDI的2.5-4倍。竞争格局由臻鼎科技、欣兴电子等台系企业主导高阶市场,鹏鼎控股、深南电路等中国大陆企业在国产替代端加速追赶。中国大陆PCB产值已占全球57%,国产特殊覆铜板全球市占率仅8.3%,替代空间广阔。未来三年,任意层叠孔良率突破、盘中孔电镀可靠性验证、以及低损耗材料(M8/M9级CCL、HVLP5铜箔)适配能力提升,将是行业三大核心趋势。具备“任意层叠孔工艺、盘中孔电镀可靠性、低损耗材料适配”三重能力的企业,将在AI与高阶智驾驱动的PCB升级浪潮中持续受益。
报告来源:环洋市场咨询(Global Info Research)《2026年全球市场HDI板总体规模、主要生产商、主要地区、产品和应用细分研究报告》


 扫一扫


 235

 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


