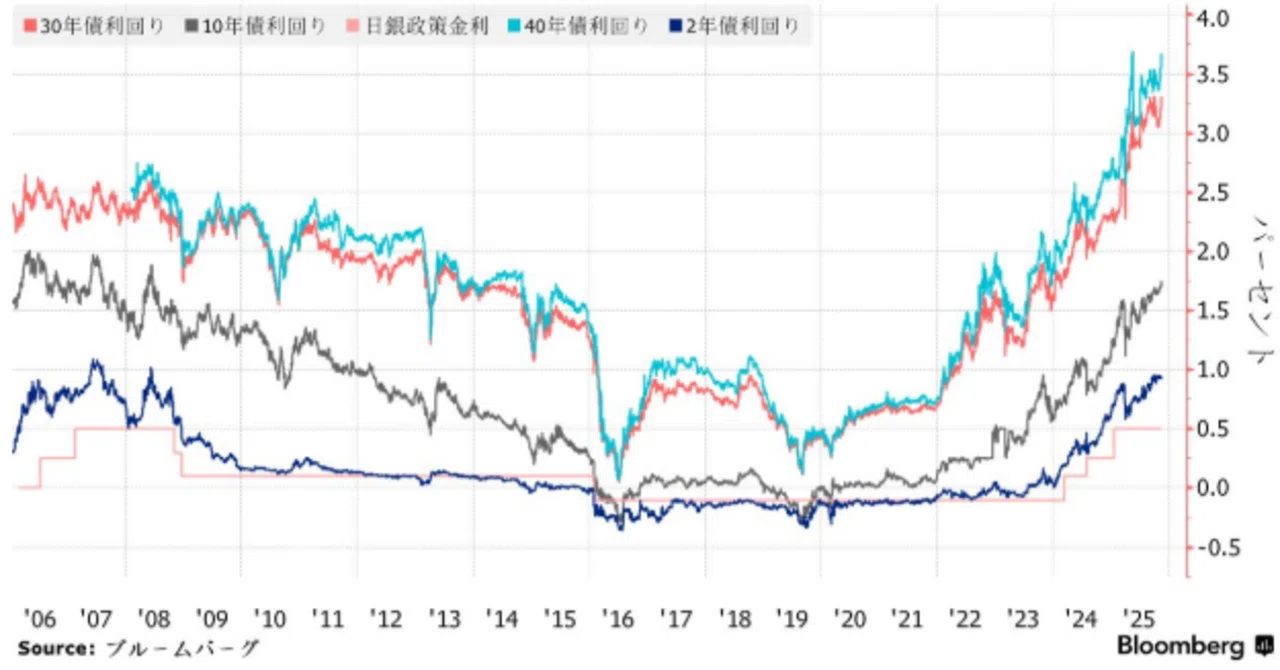
「資金繰り」の "鉄則" - "金利が安いから" → "短期傾斜" では「借入」が雪ダルマ式に増えるだけ

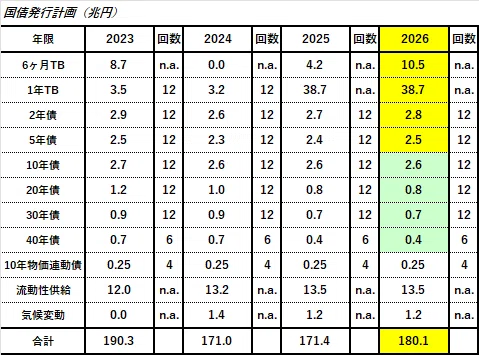
朝方(12/25)JGB(日本国債)は10年超の長期債を中心に買われた(金利は低下)。財務省が来年度の国債発行計画で長期債の増発を見送ったから
これだけイールドカーブがスティープニング(長期>短期の傾斜化)すればなるべく金利の安い「借入」にしたいと思うのは山々。だがこれは "悪魔の誘い" 。「資金繰り」の "鉄則" としてやってはいけない "禁じ手" になる
なぜか
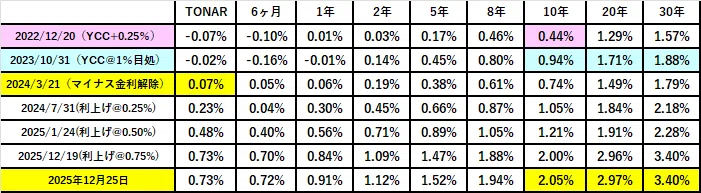
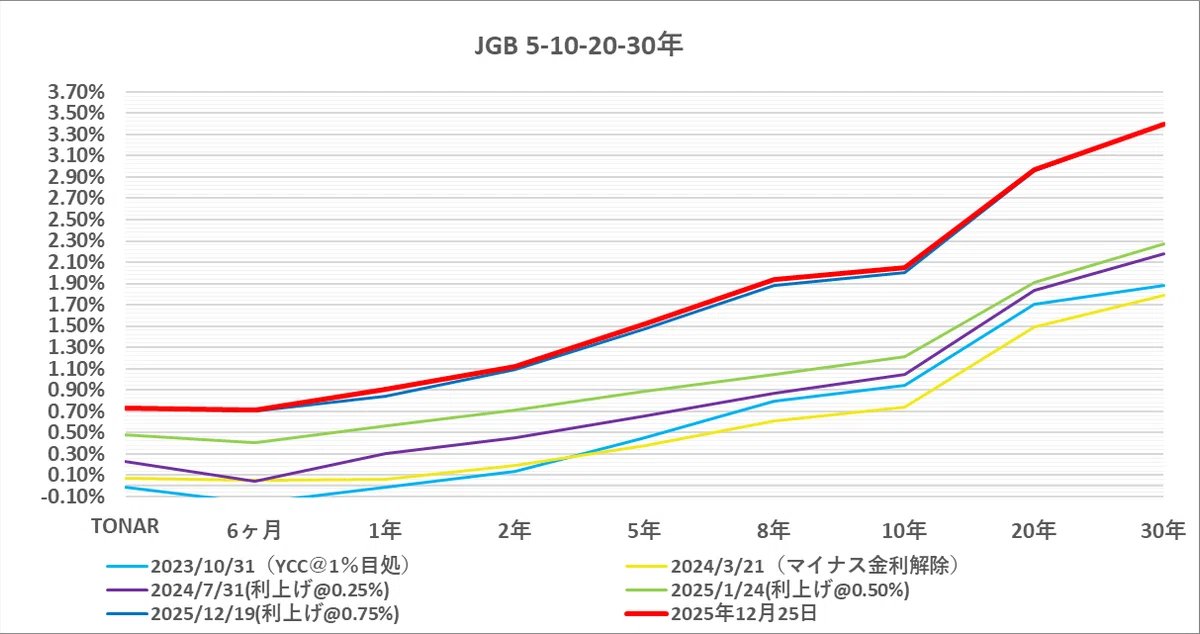
仮に1,200兆円のJGBを全て6ヶ月TB(Treasury Bills、短期国債)で補うとしよう。支払う利息で考えれば6ヶ月≓@0.70%だから10年@2.05%とか30年3.4%に比べればかなり "安い" 。単純計算では年間▼8兆円程度の利払いで済むことになる。素人考えならこちらを選ぶ可能性も高い
だが仮に毎月20兆円づつ発行しても1,200兆円賄うには5年かかる。最初の月には20兆円だが翌月には40兆円、半年後には140兆円(含.借換20兆円)と市場在庫≓「借入」が "雪ダルマ式" に増え、5年後には200兆円もの6ヶ月TBを毎月入札しなくてはならなくなる。これでは金融機関が受けきれない。結果入札価格は下がり続け(金利は上昇)@0.70%なんかでは発行できなくなる。*アクシデントがあれば金利の急騰もある。これが怖い
*(参考)トルコリラ急落、調達金利1,000%の衝撃|損切丸 たった1億ポンドだったがO/N(今日~明日の1日物)が@100%超に急騰した「ポンド危機」(1992.9.16)で半年分の収益を一瞬で吹っ飛ばされた「損切丸」にはよくわかる。短期「借入」は見た目は "安い" がリスクは高い。特にO/Nは「資金繰り」の最終尻調整であり逃げ場が無い。それ以来筆者はO/Nの金額は極力圧縮すべく長い期間の「借入」を増やすようになった
こんな "鉄則" は財務省も日銀も十分承知。事実長引いたゼロ金利時代に10年超の国債を信じられないような低金利でタンマリ発行できており財政に対する貢献度は既に高い。それでも予算が▼122兆円越えとなるとそういう "努力" は吹き飛んでしまい更なる "努力" が求められる。それが今回の国債発行計画なのだがマーケットはそんなに甘くない
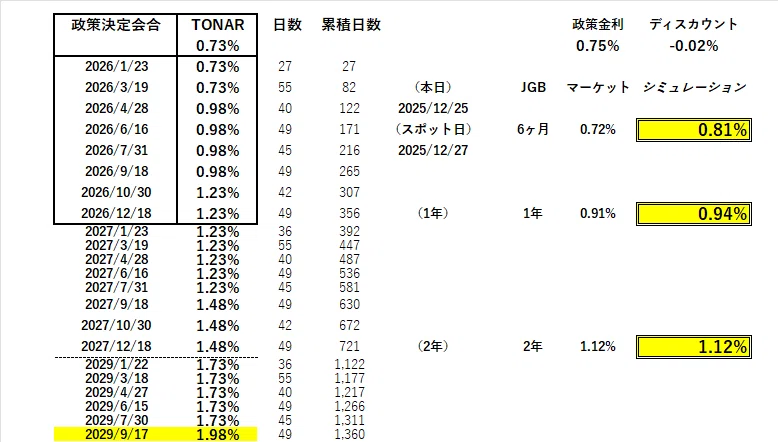
実際今日の2年債入札は不調で朝方の@1.08%から@1.12%まで下落(金利は上昇)。5年以下のJGBが増発されるのだから「需給」から見て当然そうなる。イールドカーブの "テコの原理" に鑑みれば短期金利が上がれば長期金利も上がる。まして今は利上げ局面の真っ只中。思ったほど支払利息を減らすことは出来まい
"悪魔の誘い" に乗ってしまったのはアメリカも一緒。こちらも年間▼200兆円近い巨額の利払いに直面しTBの発行を増やしたが、米国債市場全体の「需給」は改善せずJGB同様長期金利は下げ渋っている≓利払いは減らせない。日米政府とも迫られているのは「歳出削減」であり、それが実行されない限り本格的な金利低下は望めまい。バラマキ大好きなポピュリズム政権でその可能性は低く「スタグフレーション」的な「ドル安・円安」が続く
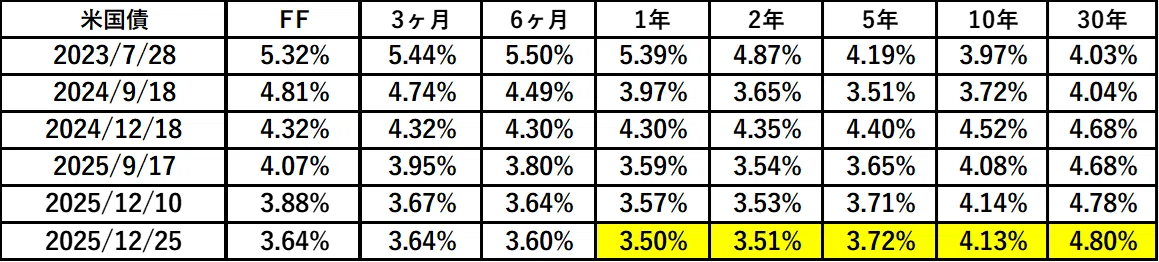
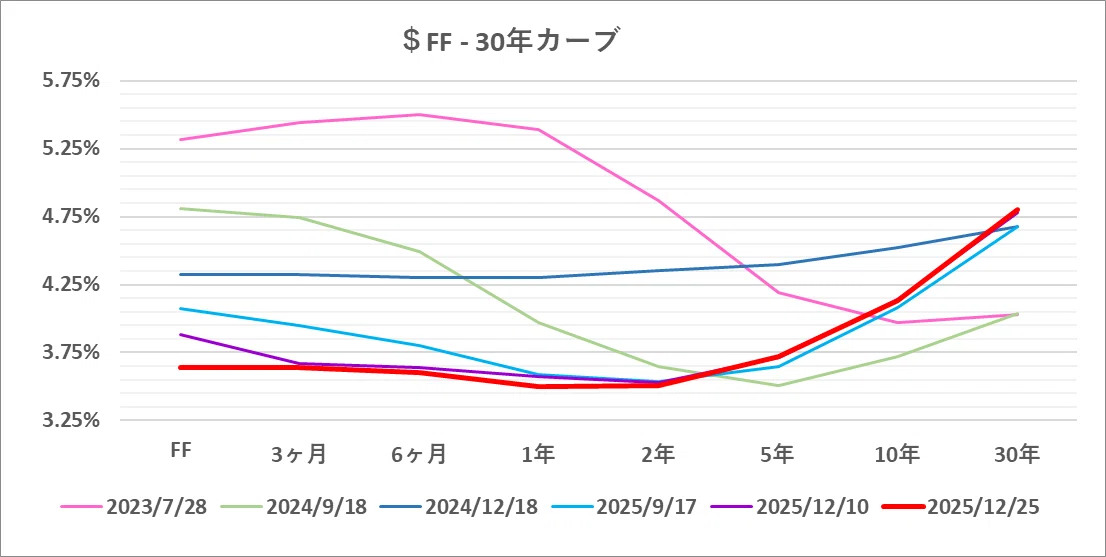
この "悪魔の誘い" "鉄則" 、我々生活民に無関係かと思えばさにあらず。卑近な例で言えば住宅ローンの 「固定金利」か「変動金利」か。ー 「銀行」の立場から考えて見る。|損切丸
"利上げはせいぜい@1%"
そう信じ込むのは勝手だが現状のマーケットはそれは間違いと告げている。現状のターミナルレートは@2%。ここで固定金利に変えればまだ@2%以下も可能だが、仮に日銀が@2%まで利上げした時固定金利は間違いなく@3%超。@3%まで上げざるを得ない事態なら固定金利は@4~5%だ。そうなるともう逃げ場が無い。 "悪魔の誘い" と言われる所以である
実際「FRBの利上げは@3%まで」と決めつけて米国債投資に失敗したのがシリコンバレー銀行でありシグニチャーバンク。最終的には@5.25%まで政策金利は上がり中堅銀行数行が破綻した。これは何も銀行とか企業だけの話では無く我々個人のレベルでも起こりうる事。それ程 "金利は怖ろしい"
経営が苦しくなって「資金繰り」が短期化した銀行や企業はそれ自体が "危険サイン" 。マーケットで "噂" が広がれば「借入」に応じる相手が減少し、徐々に "金利のつり上げ" に合う。短期で借りまくっている銀行は既に大きな「流動性リスク」を負っている事になり、期間が長い程金利が高いのはその「保険料」と捉えれば判りやすい
「インフレ」と「中立金利」と「通貨安」- "嫌な流れ" になってきた|損切丸 の中、筆者は金利市場をそういう目で見つめている。日米の「借入」短期化は余り良くない兆候。バラマキに目が向く株式市場はまだ無視して突っ走るが、どこで均衡点を迎えるか
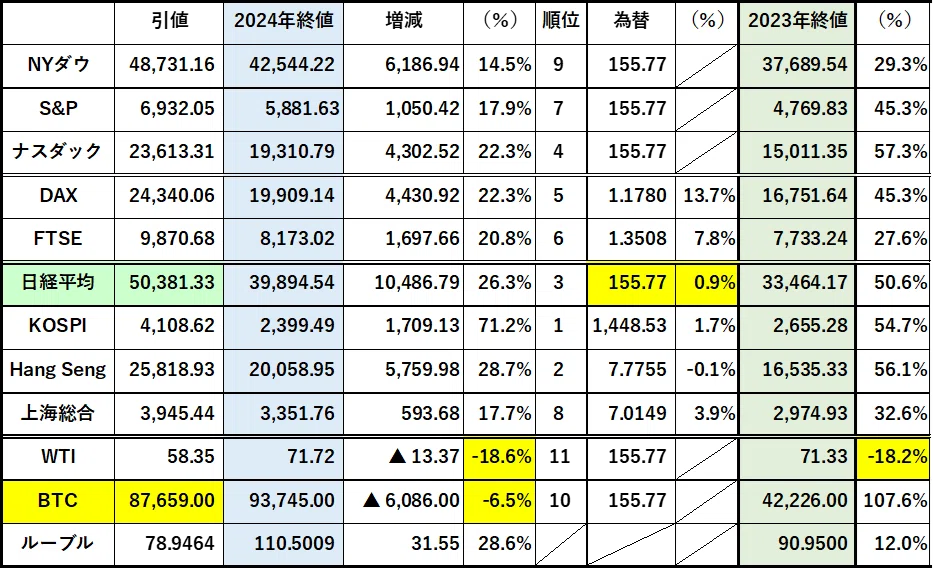
一方住宅市場では、ここまでモーゲージが@7%になっても伸び続けていた "あのアメリカ" で不動産価格が上がらなくなっているのは要注意 ↓ 。雇用悪化の影響もあるのだろう
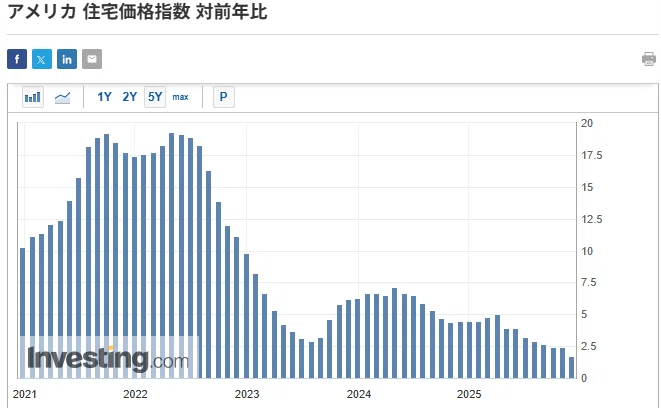
「悪魔」は静かに忍び寄る。|損切丸 特に「金利」はそう。逆に言えば準備する時間もあるので個人レベルでもできる限り "備え" はしておきたい
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

