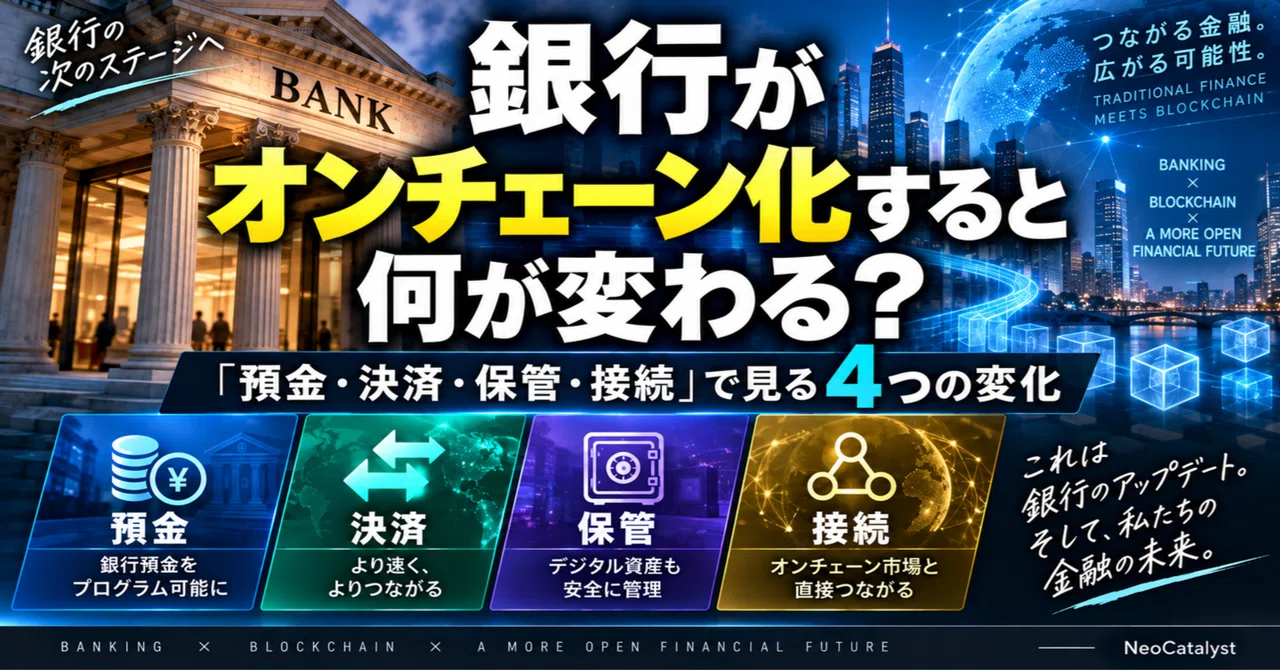
銀行がオンチェーン化すると何が変わる?「預金・決済・保管・接続」で見る4つの変化

「銀行がブロックチェーンを使う」
そんなニュースを見かける機会が増えてきました。
少し前まで、ブロックチェーンといえばBitcoinなどの暗号資産を動かす技術、という印象が強かったと思います。
ところが最近は、
銀行
証券会社
資産運用会社
決済事業者
といった既存金融の中でも、ブロックチェーンを使う動きが広がっています。
さらに、その先の動きも出始めました。
2026年9月、米国ではOpenReserve Bankという新しい銀行の設立計画に対して、OCC=米通貨監督庁が予備的・条件付き承認を出しました。
まだ開業した銀行ではありません。
それでも興味深いのは、
「既存の銀行が、あとからブロックチェーンを追加する」
のではなく、
「最初からオンチェーン金融との接続を前提に銀行を設計する」
という発想です。
では、銀行がオンチェーン化すると、私たちが知っている銀行と何が変わるのでしょうか。
今回は、
💰 預金
🔄 決済
🔐 保管
🌐 接続
という4つの視点から整理してみます。
① 預金|銀行のお金そのものがデジタルに動く?
まず見るのは「預金」です。
私たちが銀行に預けている1万円は、銀行のシステム上ではすでにデジタルな数字です。
では、トークン化預金は何が違うのでしょうか。
大きなポイントは、
「銀行預金という法的な性質を保ちながら、ブロックチェーンなどの基盤上で動かせるようにする」
という考え方です。
ここはステーブルコインとの違いを見るうえでも重要です。
どちらも画面上では「デジタルなお金」に見えるかもしれません。
しかし、
誰が発行しているのか
何を請求できる権利なのか
どの法律や規制の下にあるのか
預金保険の対象になるのか
といった中身は同じとは限りません。
だから、
「トークンになったから暗号資産」
と考えないこと。
まず確認したいのは、
そのデジタルなお金が、法律上何なのか?
という点です。
② 決済|「銀行が開いている時間」という制約が薄くなる?
次は「決済」です。
現在の金融システムでは、お金そのものはデジタルでも、すべてが24時間365日リアルタイムで動いているわけではありません。
銀行間送金
証券決済
国際送金
資金移動
には、それぞれ異なるシステムや処理時間があります。
夜間や休日をまたぐこともあります。
オンチェーン化で期待されているのは、
お金と資産の記録を、より連続的に動かせることです。
たとえば、
資産を受け取る
↓
代金を支払う
↓
取引を確定する
という処理を近いタイミングで行えるようになれば、
「代金を払ったのに、資産の受け渡しは後」
という時間差を小さくできる可能性があります。
ただし、
24時間動く=必ず便利
リアルタイム=必ず安全
ではありません。
止まらない仕組みほど、障害時の対応や監視、権限管理も重要になります。
速さだけではなく、
「誰が止められるのか?」
まで見る必要があります。
③ 保管|銀行が暗号資産やトークン化資産を預かる?
3つ目は「保管」です。
銀行は昔から、お金や重要な資産を安全に管理する役割を担ってきました。
オンチェーン金融が広がると、その対象に、
暗号資産
ステーブルコイン
トークン化証券
その他のデジタル資産
が加わる可能性があります。
ここで重要になるのが「カストディ」です。
デジタル資産は、
秘密鍵を誰が管理するのか
紛失したらどうなるのか
不正アクセス時の責任は誰にあるのか
という問題があります。
銀行などの規制された金融機関がその役割を担えば、個人や企業がすべてを自己管理しなくてもよくなる可能性があります。
一方で、
「銀行が預かっているから全部同じ」
でもありません。
銀行預金として預けているのか。
顧客資産として分別管理されているのか。
暗号資産そのものを預けているのか。
ここでも、
何を預けていて、誰に対してどんな権利を持つのか?
を見ることが大切です。
④ 接続|銀行とオンチェーン市場が直接つながる?
最後が「接続」です。
個人的には、ここが一番大きな変化だと思います。
これまで、
銀行口座
証券口座
暗号資産取引所
DeFi
ウォレット
は、それぞれ別の世界として存在していました。
銀行から取引所へ送金する。
取引所からウォレットへ移す。
ウォレットからオンチェーンサービスを利用する。
そのたびに境界を越える必要があります。
もし銀行がオンチェーン市場と直接つながるようになれば、
銀行
↓
決済
↓
デジタル資産
↓
証券
↓
オンチェーン市場
が、一つの金融インフラの中で連携していく可能性があります。
すると、
「既存金融 VS Web3」
という構図そのものが古くなるかもしれません。
Web3が金融の外側に別世界を作るのではなく、
既存金融の中にブロックチェーンが組み込まれていく。
そんな方向です。
技術が変わっても、確認することは変わらない
ここまで読むと、
「銀行がオンチェーン化すれば、金融は全部便利になる」
ようにも見えます。
でも、そう単純ではありません。
新しい金融サービスを見るときは、
🔍 誰が監督している?
🔍 何を預けている?
🔍 誰が資産を保管する?
🔍 預金保険などの保護はある?
🔍 問題が起きたら誰が責任を持つ?
🔍 自分は何の権利を持っている?
を確認する必要があります。
これは、従来の銀行でも、暗号資産でも、オンチェーン金融でも同じです。
技術が新しくなっても、
「権利・責任・ルールを見る」
という基本は変わりません。
まとめ|銀行がなくなるのではなく、銀行の中身が変わる?
今回の4つを整理すると、
💰 預金
→ 預金そのものがプログラム可能な形で動く
🔄 決済
→ 時間やシステムの境界が小さくなる
🔐 保管
→ デジタル資産も金融機関が管理する対象になる
🌐 接続
→ 銀行とオンチェーン市場が直接つながる
という変化が考えられます。
重要なのは、
「ブロックチェーンが銀行をなくす」
と考えることではありません。
むしろ、
「銀行という仕組みの中に、ブロックチェーンが入っていく」
と考えた方が、今起きている変化を理解しやすいと思います。
ニュースで、
「銀行が暗号資産を扱う」
「トークン化預金」
「オンチェーン銀行」
という言葉を見かけたら、
新しい技術だと眺めるだけではなく、
預金
決済
保管
接続
のどこが変わるのかを考えてみる。
金融の未来が、少し見えやすくなるはずです。
📚 もう少し深く知りたい方へ
この「保存版・解説」では、暗号資産・Web3を中心に、AIやデジタル技術など、日々のニュースで気になったテーマを一歩深く掘り下げていきます。
基礎から順番に学ぶ「初心者講座」とは少し違い、
👉 気になったテーマから読める
のが「保存版・解説」です。
ほかのテーマも、もう少し深く知りたい方はこちら。
▶ 📚 保存版・解説インデックス
「そもそも暗号資産やWeb3の基本から知りたい」という方には、初心者向け講座を用意しています。
▶ 🔰 暗号資産・Web3初心者講座|第0話・シリーズ記事一覧【保存版】
基礎から順番に学びたい方は「初心者講座」へ。
気になるテーマをもう一歩深く知りたい方は「保存版・解説」へ。
目的に合わせて、気になるところから読んでみてください。
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

