
🔮リアルノベルQubitGrace💕-13

超ミクロ経済学と古典マクロ&ミクロ経済学
−🌌「シン国富論」QubitGrace💕JapanGreatAgain💫💕
やさしい「シン国富論」Grace「神の手」解説書
👑「貧困もリセッションも無い」経済アルゴリズムへの入門・手引き
❣️🌍現実世界ほど最高のノベル📕はない!
やさしい「シン国富論」Grace「神の手」解説-13
サブタイトル:JapanGreatAgain(JGA)日本人一人当たりGDP世界一を目指して
テクノ自由資本主義と官僚社会資本主義の時代
(超ミクロ経済学と古典マクロ&ミクロ経済学の鬩ぎ合い)

ザックリとGDP成長度をエネルギー換算で示せば、
GDP=MC2 (M=国民人口 x 一人平均¥所得 & ¥/$=為替率、C=GDP成長率/年)


<無♾瞬時調和BlockChain「テクノポリス」5>
〜〜 量子同期経済XaaSの到来 〜〜
国家単位から地球全域同期(個人ID)経済社会への転換点
(サブタイトル)
→中央集権リベラル官僚社会資本主義(重税・緊縮国家予算)の終焉消滅
→テクノ自由資本主義(無税化・国家テクノ自動化)から俊足エコシステムへ
→実物貨幣テクノレス経済国家から量子ビットテクノロジー経済国家へ転換
17.[Economic-Singyularity]の到来-5
「テクノ知的財産権資本主義」
=無♾瞬時調和型BlockChain個人ID型知的財産権経済圏の登場!
17-1.「マクロ(ケインズ)経済」視点からのシンギュラリテイー 経済社会シフトへの希求!
国家の経済停滞誘引ジレンマは解消されない?
前回は日本人の大好きな経済学者「ケインズ」経済学についての考察でしたが、さてでは一体全体日本はその理論を国家政策に活用しているのかと言う点に進めましょう。 財政政策の短期的効果の度合いは、その経済状況に大きく依存する。景気が悪いときに政府が歳出削減をすれば(現在の行政がこの事例)、失業率は悪化(就職氷河期人口2000万人を生んだままだ)し、長期的な(GDP)経済成長も阻害され、結局は長期的な財政状況(2025年現在の個人所得横ばい、社会保障費・年金基金制度限界)も悪くなってしまう、とお話ししました。
ケインズは、大恐慌(世界恐慌、英語では大不況Great Depression)に対する解決策として、二つの方策を取り混ぜることにより経済を刺激するよう説いた。
中央銀行が商業銀行に貸し出す利子率を引き下げることにより、政府は商業銀行に対し、商業銀行自身もその顧客にたいし同じことをすべきであるというシグナルを送る。
実は、アベノミクスは真面目にこの論理を実践はした。安倍氏は明らかに現在の日本はケインズの言う「大恐慌」に近いと認識していた事になります。
「安倍ノミクス」「アベノミックス」=平成24年(2012)12月に第二次内閣を発足させた自由民主党の安倍晋三が掲げた経済政策の通称は、 大胆な金融政策・機動的な財政政策・民間投資を喚起する成長戦略を「3本の矢」と呼び、日本経済の再生を目指したが、では現在の石破政権2025年での国家予算案と比較してみよう。
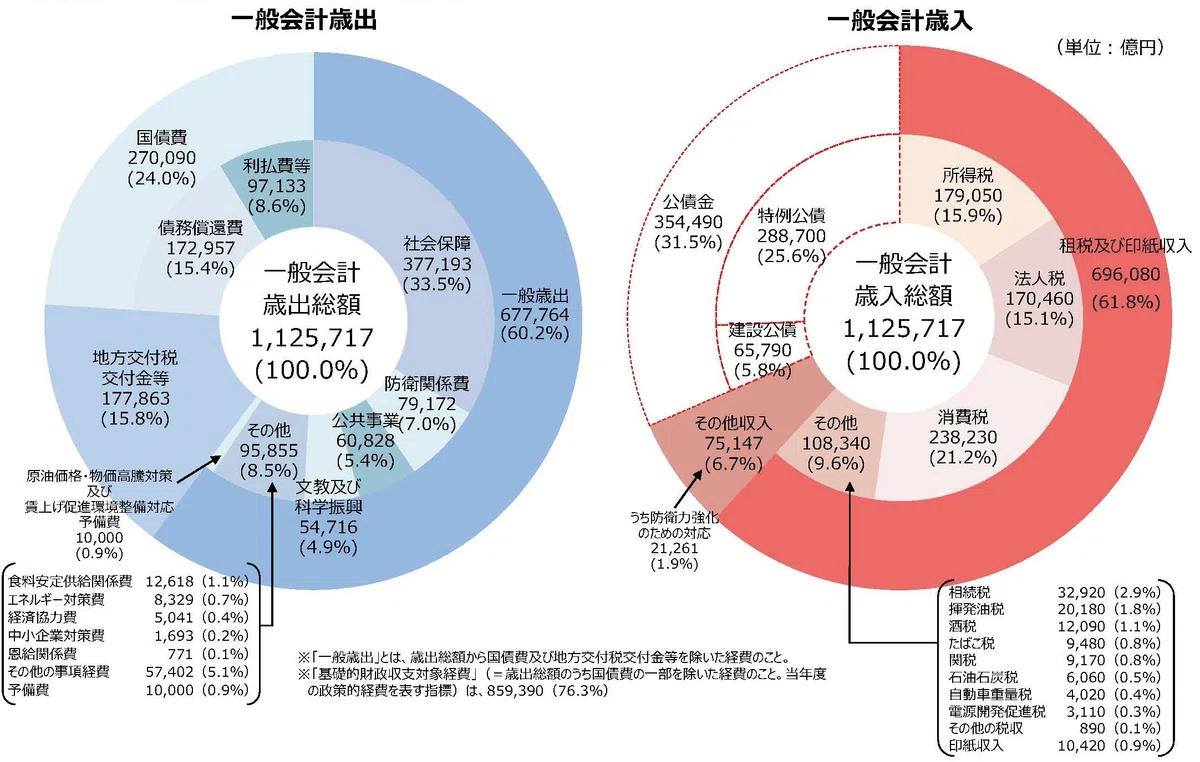

公債金が多めだが、それ以外に特に大きな違いは無い。公債金が増加する要因としては、次のようなものがある。
高齢化に伴う社会保障費の増加
景気の低迷や減税による税収の減少
公共事業関係費の増加
コロナウイルス対策などのための借入
政府債務残高が増加したのは、1990年代には公共事業関係費の増加が主因となっていたが、近年では、高齢化の進行等に伴う社会保障関係費の増加や、景気の低迷や累次の減税等による税収の減少などによるものであり、国債費はこうした要因によって増加傾向にある。
そうなのだ、アベノミクスは明確にケインズ・モデルを実践しようとしていたのである。そして現在2025年国家予算は、それを止めようとしているのだ!
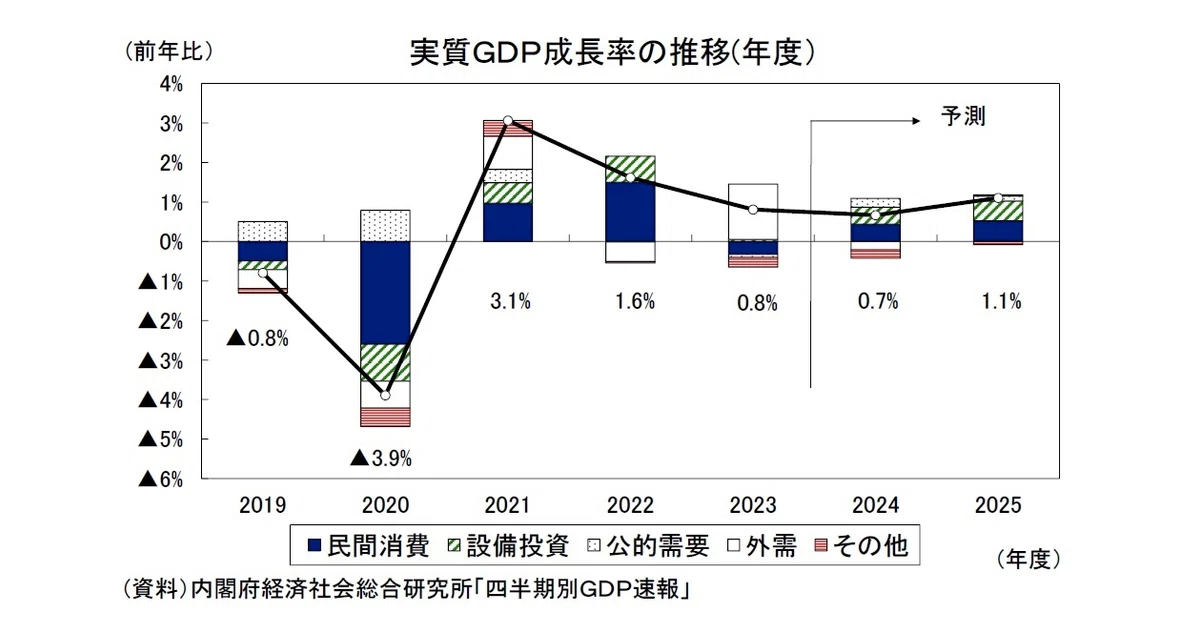
ではGDPは増大しているのだろうか?最近のGDP推移を見てみよう。どちらかと言えば、コロナからの挽回が出来てきた段階というのがふさわしいし、アベノミクスでも他国との比較では様相が異なってみえる。
米英独3か国と比べると、成長率の格差はむしろアベノミクス下で拡がった。(2013年I期~2017年IV期の実質GDP<年率>:米国2.3%、英国2.4%、ドイツ2.0%、日本1.4%)
日本経済は、アベノミクス下でとりたてて復活したわけではないし、停滞したわけでもない。アベノミクス「以前」も「以後」もほぼ変わることなく、人口動態とグローバル経済の動向に沿った成長を続けている。

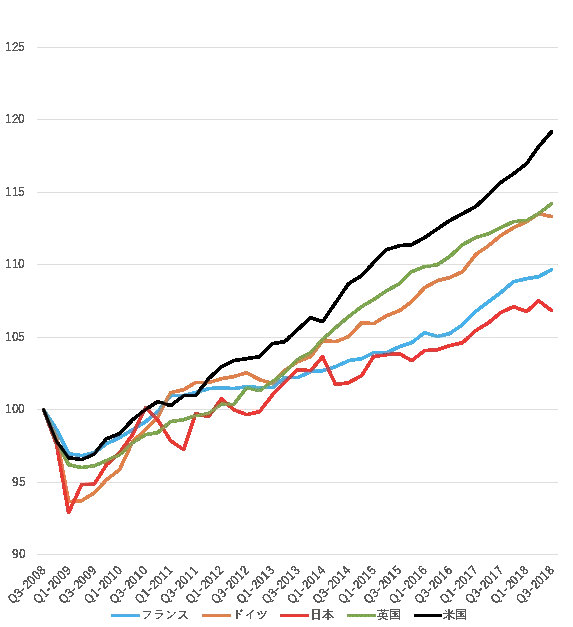
アベノミクス下で拡がる米英独との成長率格差

日本経済は、アベノミクス下でとりたてて復活したわけではないし、停滞したわけでもない。アベノミクス「以前」も「以後」もほぼ変わることなく、人口動態とグローバル経済の動向に沿った成長を続けている。
では、「人口動態とグローバル経済の動向に沿った成長を続けている」とは、どういう事なのか?
これはズバリ、企業の海外進出により、生産性の高い優良企業が国外に流出し、国内では生産性の低い企業の割合が高まるという、いわゆる経済の「空洞化」なのである。企業が工場を海外に移転することで、国内の製造業が衰退する現象である。
これについて下記に、少し長くなるが「内閣府のコメント」を紹介しよう。
結論は
<1>構造調整は、デフレ下で進められなければならない
<2>日本型雇用システム等様々なシステムを変えることが求められている
である。
すなわち、アベノミクスは「ケインズ・モデル」を実践したが、効果が出なかった根本的な理由は、
<1>「デフレ認識」は正しかったが、政策は適切でなかった
<2>更に、結果として雇用システム等様々なシステムを変えなかった
という事である。
つまり安倍政権も結局は前回の解説通り、日本人は理論ではなくポピュリズム本位だった!
本質は「理論を信じていないし、活用もしきれない。時のムード(当面言い訳の利く有利な勝者)に従う!」のである。「アベノミクスはMMT理論の実践じゃあないのか?」と言いたい方も多かろうが、アベノミクスはむしろ元祖のケインズ理論を実践したというのが正しいが、これも似非レーガノミクスの小泉政権と同様に、全くの政策実行浸透力不足で、「空回りの舞台演劇」で終わった。しかもガラパゴス国家予算指標に惨たらしい債権回収費目(公債金)での帳簿回収(つまり本来の社会保障に回す事なく、なの役にも立たない国庫に返納される予算回収分=海外先進国にはこんな費目は無い)を明記するような、無様な国家運営計表数値を残す形で!
内閣府レポート「産業空洞化」懸念をどう捉えるか
1 貿易構造における変化
・産業空洞化の懸念―中国からの輸入の急増
特に輸入のシェアはアメリカに迫るところまで上昇しており、我が国の貿易における中国のプレゼンスが急速に高まっている。最近の「産業空洞化」の懸念の背景には、このような中国からの輸入の急増があると考えられる。
・輸入の増加と国内生産の関係
中国からの輸入が増加しているが、それは必ずしも国内生産を駆逐するものばかりではない。
・比較優位があるとされてきた財で日本の貿易特化係数が低下
最も輸出に特化するはずの優位財は次第に低下しており、98年以降、中位財の水準を下回るに至っている。我が国の貿易財の国際競争力が低下しているのではないかという議論は、このように、本来ならば輸出に特化するはずの財で輸入が増加しているという事実が背景にあると考えられる。
劣位財に含まれる繊維製品や食料品でマイナスとなっていることが確認できる。また、中位財に含まれる自動車も、変動はあるものの、プラスを維持している。これに対して、電気機械、精密機械は大幅な低下を示している。電気機器は90年の0.68から2001年の0.28に、また精密機械は同期間中に0.64から0.35に低下している。さらにそれぞれのなかでは、事務用機器が0.60から0.01に、また半導体等電子部品が0.60から0.31に低下しているなど、IT関連財で大幅な低下がみられている。
・IT関連財で対中国貿易の貿易特化係数がマイナスに
このような背景には、対中国貿易における構造変化がある。この点を確認するために、地域別に貿易特化係数を試算してみると、対中国貿易について特徴的な動きとして、(i)輸入全体が減少しているにもかかわらず、中国からの輸入が急増していること、(ii)中国がNIEsやASEANを飛び越えて知識集約的な財を輸出していることである。
中国からの競争圧力が強調される背景には、中国の経済発展ぶりに以上のような特殊性がみられたからであると考えられる。
・産業内貿易の進展による説明
最近の貿易面で見られる特徴に産業内貿易の進展がある。同じ財について、輸出と輸入の両方が同時にみられる現象のことである。比較優位の考え方では、ある財について、輸出か輸入か、いずれかに特化することによって、各国の利益の最大化を図ることが基本である。しかし、現実には、同じ財が輸出も輸入もされるという現象がみられる。次のような事情があったと考えられる。
第1に、製品をそれぞれが付加価値の高い部品に分解することが可能で、それぞれの製造過程と、全体の組み立てを分離可能にした最近の技術発展がある。いわゆるモジュール化の影響である。
第2は、対外直接投資による海外生産拠点の設立である。中国に対しては、90年代後半に増加した。中国の地場企業の競争力はまだ限られており、日本への輸入元は基本的に外資系企業であり、対日貿易の場合には日系企業の割合が高いといわれている。
・モジュール化と工程間分業
「モジュール化」とは、複雑な製品を、より小さな単位(モジュール)に分解し、それぞれ独立的に設計・生産するとともに、そのインターフェイスを規格化することにより、これら部品を比較的簡単に組み立て、製造を行えるようになることである。「モジュール化」は、記憶容量や演算処理スピードが飛躍的に上昇し、著しく複雑化したコンピュータ産業において積極的に進められ、それぞれの企業は集積回路やディスプレイ等特定のモジュールに特化することにより、高い対応力が確保できることになった。各モジュールは、それぞれ最も適した国の最も適した企業で生産されることになる。したがって、貿易面では、労働集約的なモジュールが発展途上国で行なわれ、技術集約的なモジュールを先進国が分担することを意味する。中国との双方向貿易も、このような結果見られるようになった現象であると考えられる。このように、IT関連財というある程度大きなくくりでみると、産業内貿易の進展などによって輸出と輸入の双方向で貿易が増加しているものの、その中身をみると、アジアは、我が国から部品などの財を輸入し、その部品などを用いて組み立てた完成品を輸出していることがわかる。その動きは特にASEANや中国において、顕著にみることができる。
・海外への生産シフトの進展
このような生産の海外シフトは、日本経済に対して幾つかの重要な影響を与える。国内経済面での影響で重要なのは、設備投資への影響であろう。対外直接投資が増加すると国内設備投資が減少するのではないかとの懸念がしばしば聞かれるが、両者は必ずしも単純な代替関係にはなく、足元ではむしろ海外直接投資が減少するなかで、国内設備投資も減少するという状況にある。
・新しい国際分業への対応
中国が飛躍的に発展を遂げ、日本の輸出シェアの高いIT関連財のような分野で中国が競合しているのではないかという懸念に対する考え方をここでまとめて、
第1に、我が国がこれまで輸出特化してきたIT関連財において中国からの輸入が増加しているが、少なくともこれまではモジュール化を背景にした工程間分業に基づくもので、中国が行っているのは相対的に労働集約的な工程である。しかもそのための中間財や資本財は我が国からの輸出によるところが多い。すなわち、中国からの輸入が増加するに伴って、我が国からの輸出も増加する関係にある。
第2に、中国から我が国に製品を輸出している企業は、多くの場合、我が国の企業が直接投資によって設立した現地法人や海外生産拠点である。このことは、中国との貿易の増加は、新しい国際分業関係への我が国の対応の結果でもあるということである。
・サービス貿易における競争力強化の必要性
国際分業構造が変化していく中で、日本の比較優位は、知識・技術集約的な財だけでなく、サービスにも求めていかざるを得ないであろう。しかし、他の先進国に比べると、サービス貿易は我が国が大きく遅れをとっている分野である。サービス貿易は、旅行、輸送のほか、通信、金融等のサービス取引から構成されている。元来、サービスの多くは貿易できないものとみなされることが多かったが、近年における企業活動のグローバル化、交通・輸送手段や情報・通信技術の発達、経済成長に伴う産業構造のサービス化などを背景に、世界におけるサービス貿易は91年から2000年の年平均で5.6%という高い伸びで成長しており、規模でみても2000年で1兆4,762億ドルと、財輸出の23.4%に相当する水準となっている。
サービス貿易の輸出の担い手は、経済のサービス化がより進み、高い技術水準を持った先進諸国であり、IMFの定義による先進国23カ国で全体の71.7%、アメリカ、イギリス、ドイツ、フランス、日本の上位5カ国だけでみても全体の42.5%を占める。なかでも、アメリカのサービス輸出の規模は群を抜いて大きく、全体の20%を占めている。我が国のサービス輸出は2000年で692億ドルと世界第5位の規模であるが、1位のアメリカからは大きく引き離されている。一方、我が国のサービス輸入は1,169億ドルとアメリカ、ドイツに次いで多く、その結果、サービス収支は476億ドルの赤字となっている。我が国は、財貿易においては世界最大の黒字国であるにもかかわらず、サービス貿易においてはドイツに次いで世界第2位の赤字国となっている。
近年、世界のサービス貿易拡大に大きく寄与している「その他サービス」に含まれる項目(通信、建設、保険、金融、情報、特許等使用料、その他営利業務、文化・興行等)における我が国の競争力は総じて低く、「建設」及び「金融」を除く全ての項目において収支が赤字となっている。建設と特許等使用料において指数は1を上回っているが、特許等使用料ではアメリカに圧倒的に引き離されている。これは、金融や特許といった先端分野や文化・興行などにおいて高い比較優位性を持ち、サービス貿易で大きな黒字を計上しているアメリカやイギリスと対照的な状況であるといえる。今後、アジア諸国の追い上げ等により、我が国が比較優位を保つことができる分野は、財貿易の分野では限られてくると考えられることから、サービス貿易において比較優位を高めていくという視点も重要である。サービスの分野は知識集約的であるとともに、我が国においては公的規制等によって競争が抑制されている分野を含んでいる。研究開発の促進による技術力向上や規制緩和による競争促進等により、サービス産業の生産性を高め、サービス貿易の競争力を高めていくことが必要である。
経常収支の中長期的な展望
経常収支の黒字は今後とも維持されるのだろうか。マクロ経済的な観点からは、経常収支は国内の貯蓄と投資の差額(ISバランス)にほぼ一致する。国内において超過貯蓄があれば海外に投資され、これは経常収支に恒等的に等しくなる。このことが示しているのは、経常収支の変化の背景には、それに対応するマクロ経済的な貯蓄と投資の変化(民間の貯蓄・投資差額及び政府部門の財政収支)があるということである。したがって、経常収支は、短期的には為替レートや国内外の景気動向を反映して変動するが、その趨勢的な変化を見通す上では、中長期における国内貯蓄と国内投資の動向を検討する必要がある。
貯蓄や投資の基となる国民所得は、他の条件が一定であれば、少子・高齢化に伴い労働力人口が減少するなかで縮小していかざるを得ない。しかし、構造改革や技術革新の進展等により生産性の上昇が高まれば、これらのマイナス面を相殺する効果が見られる可能性があり、その結果として、ISバランスについても貯蓄超過が持続する可能性がある。
(1) すなわち、(国内貯蓄-国内投資=対外純投資=経常収支)が成り立つ。また、これはさらに、(民間貯蓄・投資差額+政府財政収支=経常収支)と表される。
(2) なお、当然こうした見方には、(i)人々には自らの子供に遺産を残すために貯蓄をする側面があり、退職後にも貯蓄を取り崩すとは限らない、(ii)今後、高齢者や女性の就業率が高まれば、たとえ高齢化が進んだとしても、貯蓄率の低下はそれほど急激なものとはならない、(iii)人口減少により労働/資本比率が低下することから、国内の設備投資率も低下し、貯蓄・投資差額に大きな変化が生じない可能性もある、といった指摘もあり、少子・高齢化の進展は家計貯蓄率を低下させる方向に作用することは間違いないにせよ、それがどの程度貯蓄超過幅の低下につながるかについては必ずしも明確な合意はなされていないことにも留意する必要がある。
2 産業構造における変化
「産業空洞化」懸念のなかには、「製造業が縮小している」との認識を前提にして、製造業が縮小すると「雇用の受け皿がなくなってしまうのではないか」、「今後の経済成長の基盤が失われてしまうのではないか」といったこともある。確かに、製造業は、名目GDPや就業者数でみる限り、そのシェアは低下している。これは、製造業の労働生産性が趨勢的に上昇していることによる。他方、非製造業は労働生産性の伸びは低いが雇用の場としてはますます重要になっている。しかし、非製造業の労働生産性が低いままにとどまることは好ましくない。マクロ経済全体の生産性が伸び悩み、国民生活の向上もそれだけ妨げられるからである。また、非製造業の労働生産性上昇率が高まらないと、非製造業の価格が高止まりし、製造業の競争力にも影響を及ぼしてしまうからである。今後は、製造業のみならず、非製造業の労働生産性を高めることが重要である。
・産業空洞化の懸念―製造業の縮小
内閣府「国民経済計算」によれば、名目GDPの生産に占める産業別の内訳をみると、製造業は70年代に30%台あったものが、90年には30%を割り込み、2000年には20%台前半にまで低下している。名目GDPや就業者に占めるシェアをみる限り、製造業が縮小し、それに代わってサービス産業が拡大するという傾向が読み取れる。
・製造業で顕著な労働生産性の上昇
実質GDPに対するシェアは、製造業は70年代から現在にかけて若干低下しているものの、名目GDPベースに比べればわずかな低下となっている。特に、電気機械はシェアをむしろ上昇させている。これに対して、非製造業、特にサービス産業は、名目GDPベースに比べれば緩やかな拡大にとどまっている。これをみると、「産業空洞化」懸念が前提としていることとは逆に、製造業は引き続き生産に大きな寄与をしているということになる。電気機械産業のように産業内貿易が進展しているために、輸入と同時に輸出も行なわれているような産業では、国内生産はむしろ拡大している。
・製造業における高い労働生産性の伸び
製造業の労働生産性が高いことは、2つの効果を持っていたと考えられる。
第1に、製造業の製品の相対価格が低下したということである。このため、産業別の名目GDPから産業別の実質GDPを求める際に使う物価指数(デフレーター)が製造業においては他の産業に比べて上昇が小さくなり、名目GDPでみたときより実質GDPでみたときのシェアを高めることになった。
第2に、労働生産性の伸びが高かったために、より少ない就業者で実質GDPを生産できることになるので、就業者におけるシェアに比べ実質GDPにおけるシェアが高くなったことである。
このように、名目GDPベースや就業者ベースでの製造業の縮小という現象も、実は製造業のパフォーマンスのよさを反映している。
・需要が高まる非製造業
サービス産業に対する需要が増加していたことも事実である。
第1に、国民の所得水準が上昇していることや高齢化が進展していることは、サービスに対する需要を高めるからである。家計消費支出(実質及び名目GDPベース)の構成をみると、90年以降、サービス支出の割合が大きくなっている。このことの背景には、耐久財を中心とした商品の価格低下ばかりでなく、サービスに対する実質需要の増加があると考えられる。
第2に、規制改革の結果、新規に様々な財やサービスを供給することが可能となり、消費者にとってより選択の幅が広がるとともに、需要の増加がみられるからである。
第3に、企業部門のコスト削減努力の一環として、アウトソーシングが増加しているからである。アウトソーシングされた結果として伸びる産業は、リース業、人材派遣業、情報サービス業等、サービス部門に属するものが多い。産業連関表をみても、製造業の生産が1単位増加したときの生産の増加分は、対事業所サービスにおいて趨勢的に増加している。
第4に、女性の社会進出に並行して、これまで家計のなかで行なわれてきたサービスを外部で調達する動きが強まっているからである。その例としては、外食、コンビニエンスストア、派遣清掃等が挙げられる。
3 国際分業構造の変化への対応
「産業空洞化」が問題にしているのは、構造変化がもたらすマイナス面についての懸念である。より具体的には、(i)短期的な調整に要するコストへの懸念と、(ii)長期的な成長基盤が失われる可能性についての懸念である。
・短期的な調整コスト
最近の傾向はサービス産業の雇用者が増加していることである。製造業が抱えられなくなった雇用者が、製造業から非製造業に速やかに移動できれば問題はない。しかし、雇用者の移動が速やかに行なわれなければ、失業の増加として顕在化する可能性がある。
・長期的な成長基盤
今後、(i)産業のなかでも全要素生産性が高い産業に生産要素がより多く配分されるように障害を取り除くとともに、(ii)いずれの産業においても、生産性をさらに引き上げる努力をすることが必要であり、これによって初めて、日本経済全体の成長力を引き上げることが可能になる。
・過去に経験した構造調整との比較
今回の構造調整は、過去の構造調整ではみられなかった環境の中で進められなければならないことも事実である。
第1に、今回の構造調整は、デフレ下で進められなければならないことである。過去の構造調整はいずれも物価が上昇している環境のもとで進められたことからすると、これは大きな相違点である。もちろん、構造調整を進め、日本経済が活性化することは、デフレの解消にとっても必要なことである。しかし、デフレは、第1章でもみたように、景気に対して下押し圧力となっているものでもある。したがって、このようななかで構造調整を進めることは様々な困難を伴う。また、デフレは、特に物価下落率が不安定な状況のもとでは、不確実性を高め、家計や企業の消費や投資活動を慎重化させる。これも、構造調整が順調に進むことを困難にする可能性がある。
第2に、今回の構造調整は、日本経済がこれまで前提としてきたメインバンク制や日本的雇用慣行等からなる経済システムそのものを改革することでもあるということである。今回は、日本にとって特徴的で、日本経済のむしろ強みであったといわれてきた日本型雇用システム等様々なシステムを変えることが求められている。
社会基盤への政府投資は経済に所得を注入する。それによって、ビジネス機会・雇用・需要を作りだし、需給ギャップが引き起こす悪い効果を逆転させる。
「政府は、国債の発行を通して経済から資金を借用することにより、必要な支出をまかなうことができる。政府支出が税収を超えるので、このことは財政赤字をもたらす。」
ケインズにとって、過剰貯蓄すなわち計画された投資額を超える貯蓄(これは丁度アベノミクスでの債務超過の失策=国民に還元されず内部留保となって焦げ付いてしまった事を我々は知っており、現在その負の「ブーメラン経済反動」に苦しんでいる!)は、深刻な問題であり、景気後退を助長するばかりか、不況そのものを引き起こす可能性をもつ。過剰貯蓄は、投資が低下したときに起こる(前回解説したが、日本経済は既に知的財産権正常取引への投資循環が停止した市場経済である)。その投資低下は、あるいは❶消費需要の低下のためかも知れないし、今❷以前の数年間の過剰投資、あるいは❸景気の悲観的見込みのためかも知れない。
その場合に、貯蓄がただちに低下しないかぎり、経済は衰退する。
(日本人は政府が信用できないで、貯蓄はデフレ時ほど増加する悪循環)
どうだろう現在進行形で❶〜❸の全てが同時進行しているのが2025年現在の「ケインズのマクロ経済学」を標榜し、東京大学始め国家大学・経済界を挙げて推し進めた日本国家「抽象的空想リベラル型国家」の姿である!
日本経済人は圧倒的なケインズのマクロ経済学の虜である。
ケインズの言葉「長期的には我々はみな死んでいる」は、長期を無視するのではなくて、より優れた経済分析をすべしとの懇願でもある。
「より優れた経済分析をすべしとの懇願」は全く実現されない!
あるのは日銀ネット+全銀ネットの取引流通金額の集計値である。更に取引に伴う課税徴収金額集計は正確である。しかし、こと国民一人当たりの所得推移も貯蓄額集計も、どの程度なのかマネタリーベース(つまり政府予算)以外の日本全体でのマネーストック量の正確な全貌は不明瞭である(2022年名目数値は下記でも掲載しているが)。
これは前回解説した通り、「国民一人当たり所得が少ないと国家は衰退する」と言い換えることが出来る!

DATA:2022年の日本マネーベース
マネーストック(売上高)=1556.5兆円
(内訳:国債担保1105兆円)
マネタリーベース(変動費+固定費)=650兆円
[マネーストック]ー[マネタリーベース]
=(利益)999.5兆円(64.2%)
実質GDP(変動費)=557兆円
R6予算(固定費)=112.5兆円・消費税率10%~73.4兆円@2024年
(年度国債発行=27兆円)
日本の外貨準備高 1兆2380億ドル@2022-09
2023年末日本中央銀行金保有量 9位 846.0トン
日米比較2022年
・マネーストック
日本1556.5兆円 /米国約3000兆円
(内訳:日本国債1105兆円/米国債3824.3兆円)
・マネタリーベース
日本650兆円 /米国750兆円
・[マネーストック]ー[マネタリーベース]
日本999.5兆円(64.2%)/米国2250兆円(127.5%)
→日米の為替比率→円高誘導は国債倍増だね!
参考:2022年韓国国債発行額1250兆ウオン=125兆円
(1韓国ウォン → 0.1099円)
・[マネーストック]ー[マネタリーベース] 日本999.5兆円(64.2%)/米国2250兆円(127.5%)
→ うち米国債の35%日本と35%中国が買付なので、トランプ政権は日本より少ない残30%675兆円を内需型デイール実践に使える。
過剰貯蓄すなわち計画された投資額を超える貯蓄は、深刻な問題であり、景気後退を助長するばかりか、不況そのものを引き起こす可能性をもつのである。
そして、今や我が日本国はその懸念が現実に表面化してきているのである!
過剰貯蓄(内部留保)を行う大企業だけでなく超富豪資産に吸い取られ、市況に反映されることのない「マネーストック量」だけが、どんどん蓄積されるだけで、実効的な市場活性化に繋がらず、更に前回解説した「知的財産行政の失策」に伴う、経済界での企業育成の減退が拍車をかける結果となる悪循環が回っているのだ。
どんどんケインズ理論から遠のいているのである。
これこそが日本国家「抽象的空想リベラル型国家」の行き着く姿そのものなのである。ケインズ自身も指摘した最大のケインズ経済学の欠陥は、
「国家そのものが経済停滞を誘引する存在」として君臨する!
ということである。
ケインズ経済学者は、「好景気に減税を通じて利潤や所得を増加させることや、景気下降期に歳出削減により経済から所得や利潤を引き上げると景気循環を悪化させてしまう」と考える。
このような効果は、政府が経済の大きな部分を占める場合には、とくに大きくなる。」
すなはち、こうしたケインズ理論を具体的に政策実行する「国家そのものが機能不全に陥る危険性」を度外視しなければ、理論の遂行が自律的には成立しないという自己矛盾を是正出来ないジレンマを良く理解していた。
もう一度2025年国家予算案を示そう。どこに対策が有る???

不幸にして、日本国は過去一度も「リベラル社会資本主義」ではない、リバタリアン自由資本主義を経験した歴史が無い国である。何も知らない、「豊かな日本の未来」を夢見ているだけの国民が1.245億 (2023年)人も生活している。実際の所、大半の日本国民は一体何が悪く、何を変えれば「豊かな日本国」になるのか、具体的なプランを語ることが出来ない。いつもポピュリズム政治にすがりついてきた歴史・文明的欠陥だ!
17-2.「リアルミクロ経済論」視点、それがシンギュラリテイー(XaaS) 経済社会シフトである!
https://www3.nhk.or.jp/news/html/20250207/k10014716491000.html
だが幸いにも?
2025年2月8日 10時15分、
日米首脳会談 石破首相「対米投資額1兆ドル規模に」
アメリカを訪れた石破総理大臣は、トランプ大統領と初めて会談し、日米同盟をインド太平洋地域の平和と安全の礎だと位置づけ、同盟の抑止力と対処力を強化することで一致しました。
また共同記者会見で、アメリカへの投資額を1兆ドルの規模まで引き上げたいとしたほか、日本製鉄によるUSスチールの買収計画は投資としての意味合いがあり一方的な利益にはならないという認識を共有したと明らかにした。(NHK WEB)
米国トランプ政権は成功するかどうかは未知数、短命政権だろう?!
かつての「関税男」第25代大統領ウィリアム・マッキンリーを敬愛するのだが、 彼を祭り上げた側の「テクノ・リバタリアン自由資本主義」陣営は、真面目にこの政策を自分達で実現する意欲で政権コントロールをし始めている。トランプの無謀で独裁的な?発言の裏には、既に仮想市場空間では全世界を支配する彼らの思想が滲み出ている。
米国版テクノロジー・アダムスミス「シン国富論」を追求しているのである。独裁専制(政治)か資本民主化は、誰にも現状断定は出来ない。
仮に暴走するようであれば、米国は再び「南北戦争」の危機が到来するだろうが、それはマスクの暴挙を見る限りでは覚悟しているだろう。
人類の誰も経験していないテクノ独裁政権の実験を始めたのだから。
そもそも日本もテクノレス一党独裁政権なのだから同質的連携だろう。
(「独裁」は、1人の人間や一党派が絶対的な権力を握って物事を進める政治体制を意味します。政治学では、独裁主義は専制政治の一形態と看做し、単一の実体が絶対的な権力を持って政府を運営しながら国家を統治することを指す。wikipedia)
→日本が得られるメリットは大きい。もしかすると米国が停滞する間に、
真似をした日本が世界で最初に「シンギュラリテイー (XaaS)経済社会」を実現してしまう可能性があるのだ!
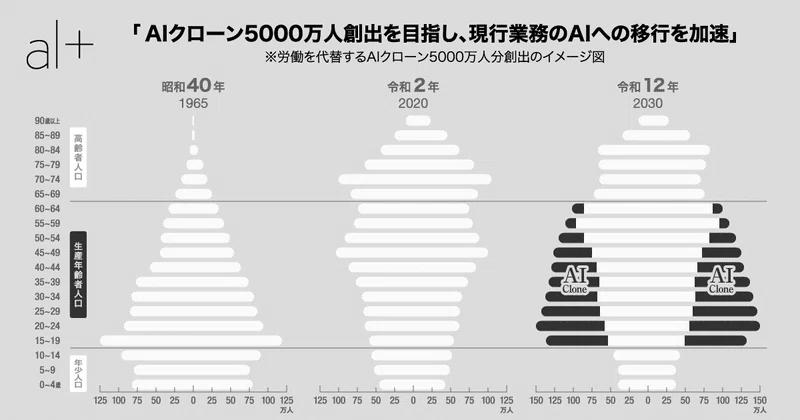
日本は逆ピラミッド年齢人口国家へ邁進する!
最早国民の労働力生産性に依存する事は原理的に不可能となる!

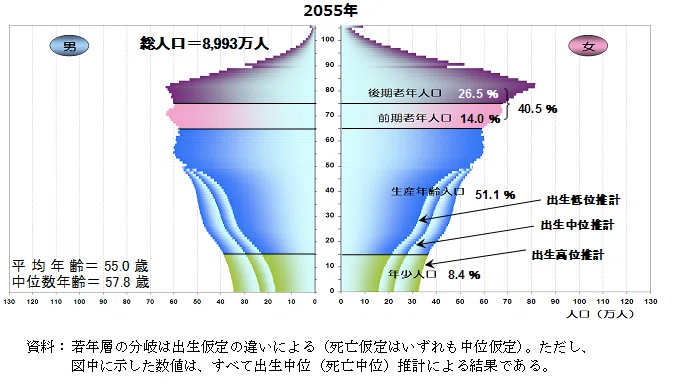
→「生成AI+Robotics」=UBI経済社会へ移行へ
<参考>企業情報
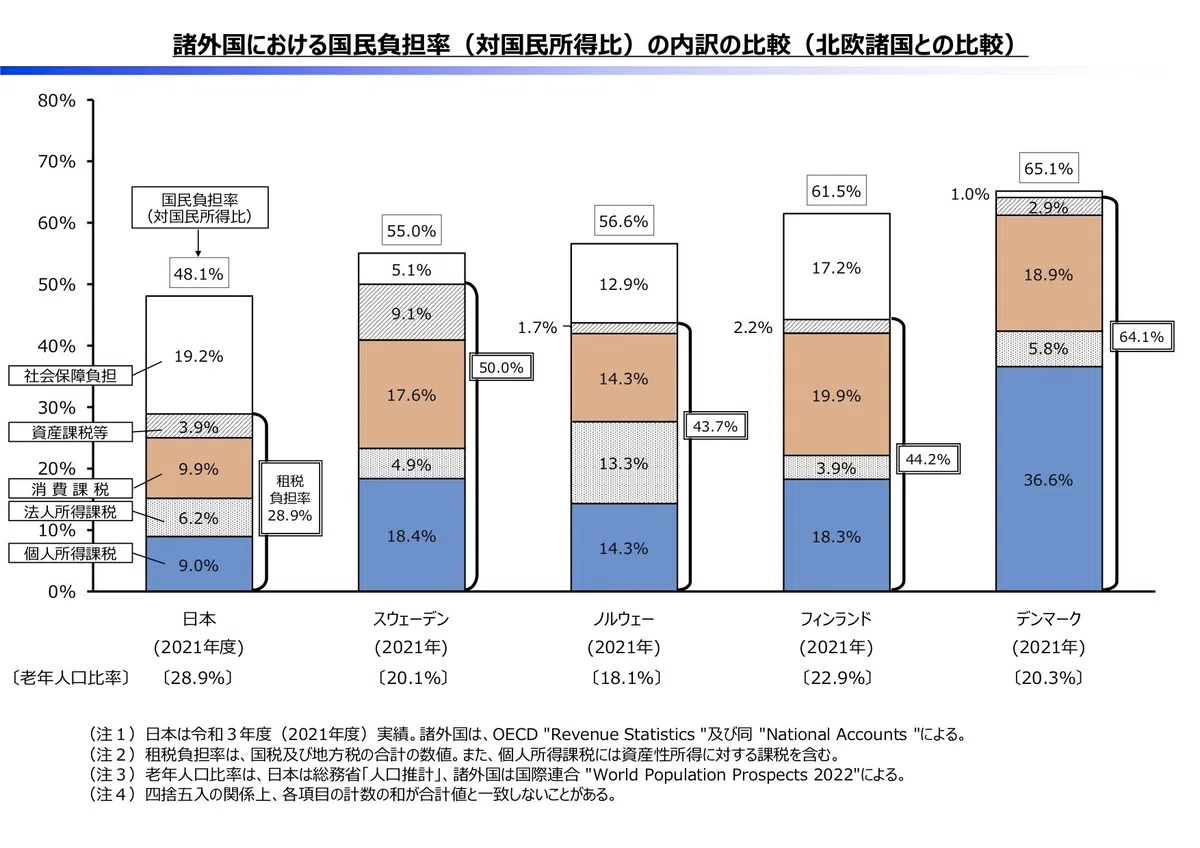
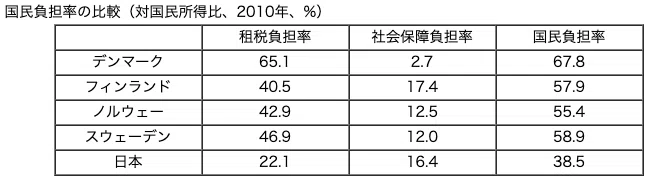
まずは、改めて直近で現実にこうした政策に成功している国家デンマークを参考にしてみよう!これは目指す最終ゴールの姿では決してないが、現在の日本が自己分析をするにおいては、米国以上に参考となる国家元首(王族)が日本同様に存在する先進事例である。要点は日本の現在の社会保障費目を屈辱的な財務帳票費目記載である「歳出国債費・歳入公債金」を正しく「社会保障」費目として定義し、消費税を「社会保障費」などと嘯かず正しく市場活性化原資(つまり、「財市場が均衡している」、財市場の均衡条件である「投資 (Investment) =貯蓄 (Saving)」が成立している)と再定義することに尽きる。
世界はテクノロジーの進化により「生成AI」と「量子計算機」という異次元のシンギュラリテイー 変革
物理学と米国産業界がシンギュラリテイーテクノロジーを最適化すれば、国民人一人単位の創造性が確実に反映した「豊かな日本国」を創出できる時代が到来してきたという事でもある。
「テクノ知的財産権資本主義」およびそれを推進する「テクノ・リバタリアン」政治経済=無♾瞬時調和型BlockChain個人ID型知的財産権経済圏を外来導入するシンギュラリテイー 時代となりつつある。
今回は「米国経済」の「下請け産業社会化」というオマケが付け加わるのだ。つまり、全世界が最も中核となる最大の資本力とテクノロジー支配力がある企業群クラウド空間(つまりGAFAMやTESLAなどであるが)に直接的に連結されて、この空間が実質的な政治経済の実態と変化してしまうということでもある。正確な意味でのシンギュラリテイー 世界の時代が到来するだろう。
これは、[Economic-Singyularity]の到来なのだ!
そしてこの世界では、「テクノ」化が、自動化(ロボット化)、知能化(生成AI)、時空間化(バーチャル空間共有)という整数の次元変数と定義でき、この3次元の基本的原点を人間と定義するとすれば、全ての座標の座標値(1,1,1)が人間基準値ということになろう。一方で、「ポピュリズム」の定義はまさに虚数の次元変数定義、つまり現在の全世界的なアニメや浮世絵ブームでも分かる通り、多能化(全世界分業力)、高性能化(ハイテク拡張力)、多言語化(SNSなど概念共有力)とも言える。やはり、この3次元の基本的原点を人間と定義するとすれば、全ての座標の座標値i(1,1,1)が知的文明値ということになる。
現在の経済社会も政治政策・知的財産権も、「テクノ」(整数の次元変数定義)、「ポピュリズム」(虚数の次元変数定義)両面で完全に「ガラパゴス・知財データベース化」が、不備だった為に、行き着いた結果は政治家・経済学者それ自体が無用となるパラドックス「パンドラの箱」をこじ開けられてしまう結果に行き着いたという事をご理解頂けるだろう。
全世界が最も中核となる最大の資本力とテクノロジー支配力がある企業群クラウド空間(つまりGAFAMやTESLAなどであるが)は、生成AIを使って、現在のデータベースの全ての登録企業名と個人名にIDを採番し、「登録企業名と個人名にID」検索型データベースにSORTし直し、かつキーワードには#(ハッシュタグ)を追記付与し、全てにブロックチェーン暗号であるNFT-ID(あるいはマイナンバーとの紐付ならなを好都合である)を付与してしまうことであろう。そして更に根幹的で重要な点は、全世界共通の生成AI検索ツールでの、出願と同時のビジネス利用許諾を開始するブロックチェーン型法制度に切り替える。
そうすれば、知的財産権では「テクノ」(整数の次元変数定義)、「ポピュリズム」(虚数の次元変数定義)両面でのサービスビリテイーが付与された状態を用意できるのだ。
🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀
デジタル先進国デンマークは決してXaaS社会には到達していないが、国家予算など参考にできる点が多々ある。その点で米国より日本には有益な国家である。
<参考>デジタル先進国デンマークに学ぶ、デジタル化戦略の成功ポイント
デンマークの公共デジタル化戦略は、政府の強いリーダーシップとガバナンスのもとで進められた。
「データの管理や取り扱い方のルールを定め、高い透明性を確保する。例えば、自分の銀行口座や取り引きの詳細情報に公共部門がアクセスしても、ルールに基づいてきちんと取り扱い、問題は起きないことを理解してもらう。透明性の確保が信頼醸成の前提条件です」


🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀🍀

ここから先は
よろしければ応援お願いします! いただいたチップはクリエイターとしての活動費に使わせていただきます!
