【花王】 通期予想を上方修正!好調な決算の裏側と今後のリスクを分析

花王とはどんな会社?
花王株式会社は、「清潔」「健康」「美しさ」など、私たちの毎日の暮らしに身近な商品を幅広く展開している大手消費財メーカーです。
花王というと、「アタック」「ビオレ」「キュレル」「メリット」など、代表的な洗剤や日用品、ヘルスケア商品を持っています。
一方で、花王は一般消費者向けの商品だけを扱っているわけではありません。
企業向けの「ケミカル事業」も大きな柱の一つとなっています。
現在の花王は、大きく「コンシューマープロダクツ事業」と「ケミカル事業」に分かれています。
コンシューマープロダクツ事業では、「ハイジーンリビングケア」「ヘルスビューティケア」「化粧品」「ビジネスコネクティッド」の4分野を展開しています。
洗濯用洗剤や掃除用品などの生活用品から、シャンプー、スキンケア用品、化粧品まで、幅広い商品を扱っていることが特徴です。
もう一つの柱であるケミカル事業では、油脂や界面活性剤、機能性材料、情報材料などを扱っています。
これらは一般消費者からは見えにくいものの、さまざまな産業分野で使われています。
このように花王は、「消費者向けブランド企業」であると同時に、「素材・技術を提供する企業」でもあります。
また、花王は国内だけでなく、約140の国・地域に商品を展開しています。
海外にも研究開発拠点を持ち、世界各地の生活者ニーズを取り込んだ商品開発を進めています。
長年培ってきた「ブランド力」と「研究開発力」は、花王の競争力を支える重要な資産といえます。
直近決算をやさしく解説
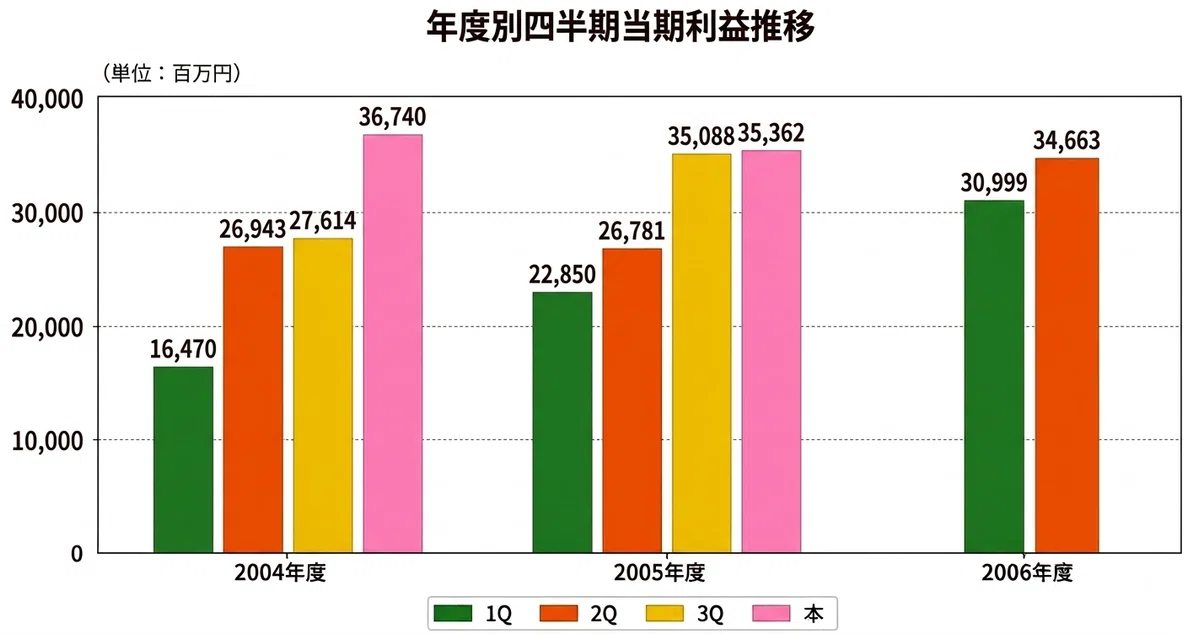
2026年12月期第2四半期決算は、売上高・利益ともに前年同期を上回る好調な内容となりました。
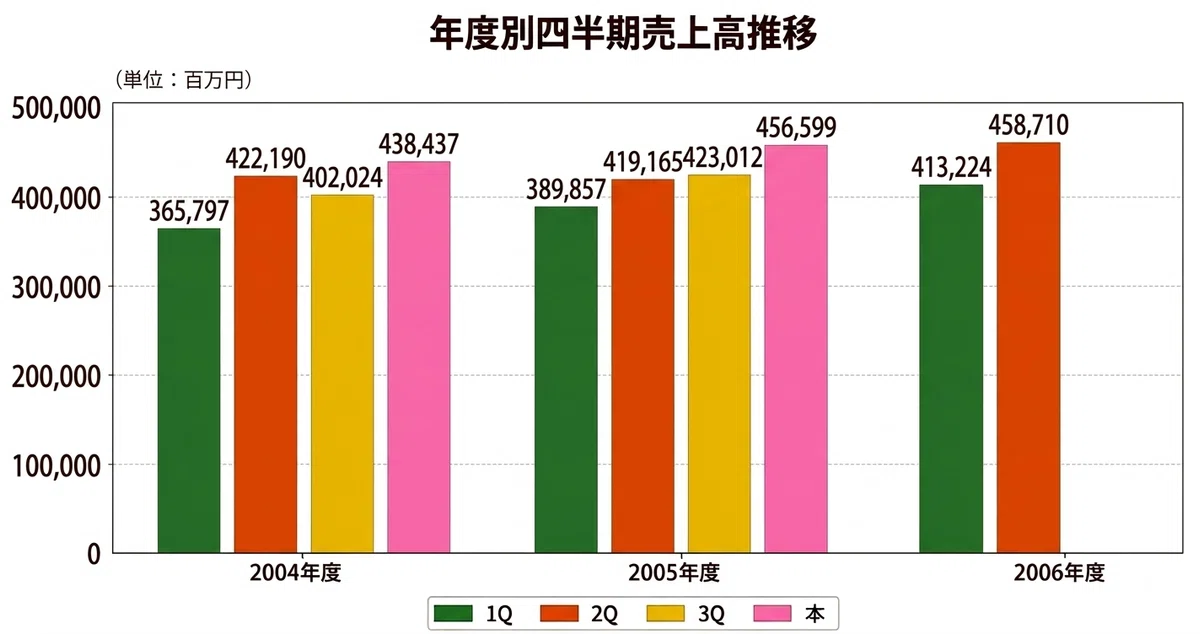
* 売上高:8,719億3,400万円(前年同期比+7.8%)
* 営業利益:958億3,100万円(同+38.5%)
* 中間利益:656億6,200万円(同+32.3%)
注目したいのが「営業利益」です。
958億円まで増加し、上期として過去最高を更新しています。
売上高の伸び以上に利益が大きく増えており、花王が進めてきた「稼ぐ力の改革」の成果が数字に表れてきたといえます。
営業利益率も前年同期の8.6%から11.0%へ2.4ポイント改善しました。
単純に商品をたくさん売っただけではなく、販売価格の見直しや高付加価値商品の拡大、コスト削減などによって、1円の売上から生み出せる利益が増えていることがポイントです。
もっとも、今回の大幅増益には一時的な要因もあります。
第1四半期には物流効率化の一環として土地を売却し、約115億円の売却益を計上しました。
この影響を除いた営業利益は約843億円ですが、それでも前年を大きく上回り、2019年以来の高い水準となっています。
事業別では、主力の「グローバルコンシューマーケア」が好調でした。
化粧品事業では営業利益が前年同期の3億円から58億円まで大幅に改善しました。
さらにケミカル事業も増益となるなど、複数の事業で利益改善が進んでいます。
そして今回、非常に重要なのが通期業績予想の上方修正です。
売上高は従来予想の1兆7,500億円から1兆8,000億円へ、営業利益は1,820億円から1,900億円へ引き上げられました。
当期利益も1,300億円から1,350億円へ上方修正されています。
今後の期待とリスク
■今後の期待
まず注目したいのが、「利益を生み出す力」の改善が続いていることです。
売上高の伸び以上に営業利益が増えており、単純な売上拡大だけではなく、価格改定や高付加価値商品の拡大、コスト削減などによって収益性が高まっています。
これが一時的なものではなく、今後も続くのであれば、企業価値を見直すきっかけになるでしょう。
また、花王が力を入れている「化粧品事業」も期待材料です。
これまでブランドの整理や不採算事業の見直しを進めてきました。
ブランドを絞り込み、成長が期待できる商品へマーケティングや研究開発を集中することで、化粧品事業の収益力を高める余地があります。
さらに、「ビオレ」などのスキンケア関連商品は海外でも成長が期待されており、国内市場だけに頼らない成長につながる可能性があります。
花王自身も海外展開や高付加価値商品の強化を成長の柱としており、今後の成果に注目したいところです。
■リスク
花王は洗剤やシャンプーなど生活必需品を多く扱っていますが、原材料価格や物流費、人件費などが上昇すれば利益を圧迫します。
価格転嫁を進めても、消費者の節約志向が強まれば販売数量が落ちる可能性もあります。
さらに、海外事業の比率が高いことから、「為替」「海外景気」「中国市場」などの影響も無視できません。
中国の化粧品市場が低迷すれば、成長戦略に影響する可能性があります。
また、海外でのブランド競争も激しく、花王が投資した商品が必ずしも期待通りに成長するとは限りません。
投資への考え方
花王は今回、増収増益に加えて通期業績予想も上方修正しており、業績面では評価しやすい決算でした。
とくに営業利益の伸びが売上高の伸びを大きく上回っている点は、「収益力の改善」が進んでいることを示しています。
一方、現在の株価は割安感を強く感じる水準ではありません。
そのため、今から積極的に追いかけるというより、業績改善を確認しながら株価が下落した場面を狙う投資が基本になると考えます。
今回の好決算を一過性で終わらせず、今後も「稼ぐ力」を高められるかが重要なポイントになるでしょう。
株価別の投資判断
* 2,800円未満 : 強い買い
* 2,800~3,200円 : 買い
* 3,200~3,600円 : 中立
* 3,600~4,000円 : 様子見
* 4,000円超 : 割高感
銘柄コード・株価
* 銘柄コード : 4452
* 企業名 : 花王株式会社
* 株価 : 3,493円 (2026年8月17日時点)
※本記事は投資判断を推奨するものではありません。投資は自己判断・自己責任でお願いします。

