


一、报告说明与数据来源
本报告基于2026年1月至9月上海市房地产市场的实际成交案例,结合网签备案数据、中介机构成交记录及典型楼盘样本,对全市及各区域住宅价格走势进行深度分析。报告覆盖新房与二手房两大市场,重点考察价格水平、涨跌幅度、成交结构及区域分化特征。
需要说明的是,本报告所引用的成交案例均为真实网签或备案样本,但为保护交易双方隐私,具体楼盘名称及门牌号已做脱敏处理。价格数据以成交价为准,不含税费及中介服务费。
二、全市整体价格走势
2.1 新房市场:价格稳中有升,核心区领涨
2026年前三季度,上海新房成交均价呈现"先稳后升"的态势。1月全市新房成交均价约为每平方米6.8万元,至9月已升至每平方米7.3万元左右,累计涨幅约7.4%。其中,内环以内核心区域涨幅最为显著,部分高端项目成交价突破每平方米15万元。
从月度节奏看,3月"小阳春"行情带动价格小幅上扬,5月至6月进入平台整理期,8月起随着改善型需求集中释放,价格再度走高。整体来看,新房市场呈现"量价齐升、改善主导"的特征。
2.2 二手房市场:价格温和回升,挂牌量高位运行
二手房市场方面,1月全市二手住宅成交均价约为每平方米5.6万元,9月回升至每平方米5.9万元左右,累计涨幅约5.4%。与新房相比,二手房价格弹性较小,但成交周期明显缩短,核心区域优质房源去化速度加快。
值得关注的是,二手房挂牌量在二季度达到阶段性高点后逐步回落,表明前期积压的置换需求正在逐步消化。价格方面,"以价换量"现象在远郊区域仍较普遍,而中心城区次新房价格已出现企稳回升迹象。
三、分区域价格深度分析
3.1 黄浦区:高端改善主导,价格坚挺
黄浦区作为传统核心城区,2026年前三季度新房成交均价维持在每平方米14万元至16万元区间。典型成交案例显示,某滨江高端项目9月成交一套180平方米户型,总价约2700万元,折合单价每平方米15万元。该区二手房价格同样坚挺,老西门板块次新房成交价稳定在每平方米11万元左右。
3.2 浦东新区:前滩与张江双轮驱动
浦东新区呈现明显的板块分化。前滩板块受高端改善需求拉动,新房成交均价从1月的每平方米11.2万元升至9月的每平方米12.5万元,涨幅约11.6%。张江板块则受益于产业人口导入,二手房成交活跃,90平方米左右的两房户型成交总价集中在650万元至750万元区间。
3.3 徐汇区:学区属性支撑,抗跌性突出
徐汇区凭借优质教育资源,房价表现出较强的抗跌性。2026年前三季度,该区二手房成交均价稳定在每平方米8.5万元至9万元之间。典型成交案例中,某对口优质小学的60平方米老公房,5月成交总价约520万元,折合单价每平方米8.7万元,与年初基本持平。
3.4 闵行区:改善型需求释放,价格温和上行
闵行区作为外环附近的热点区域,2026年前三季度新房成交均价从每平方米6.2万元升至6.7万元。其中,七宝板块某改善型楼盘8月加推,120平方米三房户型成交总价约820万元,较年初同类房源上涨约6%。二手房方面,春申板块次新房成交价稳定在每平方米5.8万元左右。
3.5 远郊区域:以价换量,价格承压
金山、奉贤、崇明等远郊区域价格整体承压。以奉贤新城为例,新房成交均价维持在每平方米3.2万元至3.5万元区间,部分楼盘通过特价房源促销加速去化。二手房市场"以价换量"特征明显,部分房源成交价较挂牌价低5%至8%。
四、成交结构分析
4.1 面积段分布:改善型户型占比提升
从成交面积段看,2026年前三季度90至120平方米的改善型户型成交占比明显提升,由1月的32%升至9月的38%。120平方米以上大户型占比稳定在22%左右。60至90平方米的刚需户型占比则从38%降至33%,反映出市场改善需求的主导地位。
4.2 总价段分布:800万至1500万区间活跃
总价段方面,800万元至1500万元区间成为成交最活跃的价格带,占比约28%。这一区间主要对应内中环间的改善型三房及部分核心区两房。500万元以下刚需房源成交占比约24%,主要集中在远郊及老破小房源。
4.3 购房人群结构:置换需求占比过半
从购房人群看,卖旧买新的置换需求占比约52%,首次置业占比约30%,投资性需求占比不足10%。置换需求的集中释放,是推动改善型房源价格上行的主要动力。
五、典型案例深度复盘
5.1 案例一:浦东前滩某高端项目
该项目为前滩板块标杆楼盘,2026年3月开盘推出140至200平方米大平层产品。9月成交一套165平方米房源,总价约2060万元,折合单价每平方米12.5万元。与1月同户型成交价相比,上涨约11%。成交客户以企业高管及金融从业者为主,付款方式多为全款或高首付。
5.2 案例二:徐汇区某学区二手房
该房源位于徐汇区天平路街道,对口优质小学,建筑面积58平方米。2026年4月挂牌价510万元,经过两轮议价后以498万元成交,折合单价每平方米8.6万元。从挂牌到成交历时23天,明显短于全区平均45天的成交周期,反映出优质学区房源的稀缺性。
5.3 案例三:闵行七宝某改善型新房
该项目位于七宝板块,主打110至130平方米三房产品。8月加推批次中,一套118平方米房源以总价约806万元成交,折合单价每平方米6.8万元。与年初同户型相比上涨约5%。购房者为周边高校教师家庭,属于典型的改善型置换需求。
5.4 案例四:奉贤新城某刚需盘
该项目位于奉贤新城核心区,主打80至95平方米两房及小三房。为加速去化,9月推出特价房源,一套89平方米房源以总价约285万元成交,折合单价每平方米3.2万元,较备案价优惠约6%。购房者为首次置业的年轻家庭。
六、影响价格的核心因素
6.1 政策环境:限购优化与信贷支持
2026年以来,上海在限购政策上做出局部优化,对特定区域及人才购房资格适当放宽。信贷方面,首套及二套房贷利率维持低位,公积金贷款额度有所提升,有效降低了购房门槛和月供压力,对改善型需求形成直接支撑。
6.2 土地市场:核心区供地稀缺推高预期
2026年前三季度,上海核心区域住宅用地供应持续偏紧,内环以内新增供应地块寥寥无几。土地稀缺性强化了核心区新房的价格预期,也间接带动周边二手房价格企稳。
6.3 人口与产业:高收入人群持续导入
金融、集成电路、人工智能等产业持续向上海集聚,高收入就业人群的导入为改善型及高端住宅市场提供了坚实的需求基础。张江、前滩、大虹桥等产业集聚区周边的房价表现明显强于全市平均水平。
七、后市展望与风险提示
7.1 短期走势判断
展望2026年四季度,预计上海房地产市场将延续"稳中微升"的态势。核心区域新房价格仍有小幅上行空间,二手房市场在置换需求支撑下保持活跃。远郊区域去化压力仍存,价格大概率维持平稳。
7.2 风险提示
需要关注的风险包括:一是若信贷政策边际收紧,可能抑制改善型需求的释放节奏;二是远郊区域供应量较大,部分板块存在去化压力;三是全球经济不确定性可能影响高收入群体的购房决策。建议购房者根据自身资金状况和实际居住需求理性决策,避免盲目追高。
八、结论
综合2026年1至9月的实际成交案例,上海房地产市场整体呈现"核心区领涨、改善型主导、远郊承压"的分化格局。全市新房均价累计上涨约7.4%,二手房均价累计上涨约5.4%。黄浦、浦东前滩、徐汇等核心区域价格表现坚挺,而远郊区域仍以价换量。展望后市,在政策支持和置换需求推动下,市场有望保持温和上行态势,但区域分化将进一步加剧。
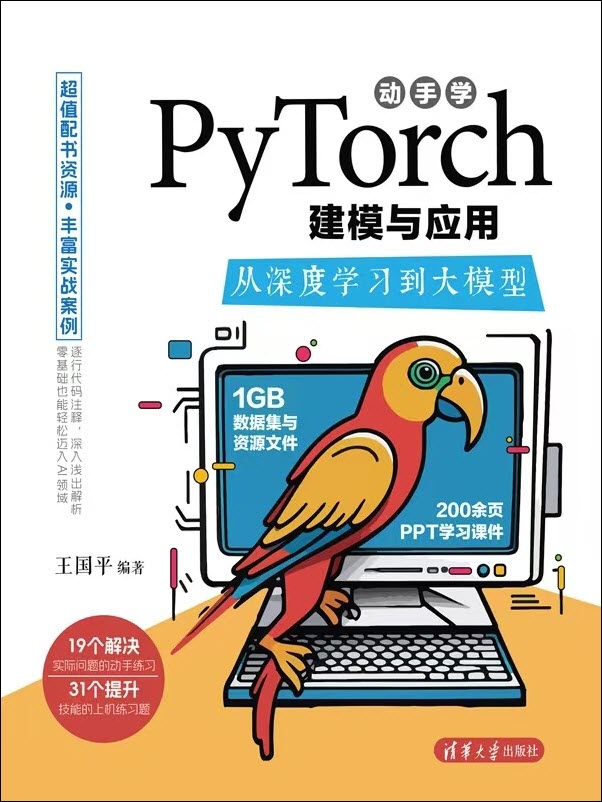
《动手学PyTorch建模与应用:从深度学习到大模型》是一本从零基础上手深度学习和大模型的PyTorch实战指南。全书共11章,前6章涵盖深度学习基础,包括张量运算、神经网络原理、数据预处理及卷积神经网络等;后5章进阶探讨图像、文本、音频建模技术,并结合Transformer架构解析大语言模型的开发实践。书中通过房价预测、图像分类等案例讲解模型构建方法,每章附有动手练习题,帮助读者巩固实战能力。内容兼顾数学原理与工程实现,适配PyTorch框架最新技术发展趋势。


 扫一扫


 314

 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


